Firmare un piano di pagamento rateale con uno sviluppatore georgiano significa spesso versare decine di migliaia di dollari prima che l’appartamento esista e prima che sia registrato a Suo nome. Il calendario delle rate, da solo, non dice chi possiede il terreno, se il cantiere ha un permesso valido, se l’edificio è ipotecato e come recupererebbe gli acconti in caso di ritardo. La checklist che segue serve a verificare un’offerta concreta, documento per documento, prima della firma o del primo bonifico.
Prima di firmare un contratto di pagamento a rate in Georgia, verifichi l’identità del costruttore, la proprietà del terreno, i permessi edilizi, il prezzo complessivo, le scadenze e le penali. Controlli anche ipoteche, registrazione dei diritti, consegna, difetti e rimborso degli acconti. Faccia esaminare contratto e allegati da un avvocato indipendente prima di versare denaro.
Come funziona il contratto di pagamento a rate in Georgia
Il contratto di pagamento a rate in Georgia è, nella maggior parte delle offerte su carta, una rateizzazione concessa direttamente dal costruttore: il compratore versa un acconto alla firma, paga rate mensili o trimestrali durante la costruzione e salda l’importo residuo entro una data fissata o alla consegna. Il piano di pagamento rateale sostituisce in parte il mutuo bancario, ma ne differisce in un punto essenziale: nel mutuo una banca paga il venditore e diventa creditrice del compratore, mentre nella rateizzazione del costruttore è il compratore a finanziare il cantiere, anticipando denaro a una società che deve ancora consegnare il bene.
Le condizioni non sono uniformi e non esiste una percentuale di acconto “standard” fissata dalla legge. Prezzo, durata, eventuali interessi, penali, data di consegna e momento del trasferimento della proprietà dipendono dal contratto firmato e dalle norme applicabili, che possono integrarne o limitarne le clausole. Una brochure che promette “0% di interessi” o “rate fino a 36 mesi” va quindi trattata come una promessa da recepire per iscritto: chieda che ogni condizione pubblicizzata compaia nel contratto o in un allegato firmato, e lasci all’avvocato la valutazione dell’eventuale rilevanza giuridica dei materiali commerciali.
Il lettore che arriva a questa fase ha già una proposta in mano. Il punto non è più capire come funziona una rateizzazione, ma collegare ogni clausola a una prova documentale. Prima ancora di leggere le clausole, si assicuri di avere sei elementi di base:
- Società venditrice identificata con denominazione, numero di identificazione e legale rappresentante.
- Terreno identificato dal codice catastale, con estratto aggiornato del Public Registry.
- Permesso edilizio riferito al lotto e all’unità offerta.
- Unità descritta in modo univoco, con planimetria allegata.
- Prezzo totale rateale e calendario con importi esatti.
- Regole scritte per ritardi, registrazione e rimborso degli acconti.
Per una verifica professionale servono almeno la bozza completa del contratto con tutti gli allegati, l’estratto societario del venditore, l’estratto aggiornato del terreno, il permesso edilizio, le planimetrie approvate, il capitolato delle finiture e le coordinate bancarie su carta intestata. Senza questi documenti nessun avvocato può esprimere un parere sul singolo contratto. Il dettaglio di ciascun controllo, con la decisione da prendere, si trova nella checklist finale.
Verificare costruttore, terreno e permessi edilizi
Il primo errore di prospettiva riguarda il nome. Il marchio pubblicizzato su cartelloni e social a Batumi o a Tbilisi è spesso diverso dalla società che firma il contratto, che a sua volta può essere diversa dal proprietario del terreno, dall’impresa appaltatrice e dal titolare del conto bancario. Ogni soggetto deve avere un ruolo documentato, e il contratto deve spiegare perché il denaro va a chi lo riceve.
I documenti da ottenere e confrontare sono i seguenti:
- Estratto societario NAPR della società venditrice: denominazione esatta, codice identificativo, sede, soci e persone autorizzate alla rappresentanza.
- Poteri di firma: se firma un procuratore o un manager, chieda la procura o la delibera che lo autorizza a vendere unità di quel progetto.
- Estratto catastale e codice catastale del terreno, con data recente: il proprietario indicato deve coincidere con il venditore o con un soggetto legato a esso da un accordo documentato.
- Vincoli registrati: ipoteche, sequestri, pignoramenti, diritti di terzi o restrizioni risultanti dall’estratto.
- Accordo di costruzione o di sviluppo, se il terreno appartiene a un soggetto diverso dal venditore.
- Permesso di costruire rilasciato dall’autorità urbanistica competente, con riferimento al lotto e alla fase autorizzata.
- Progetto e planimetrie approvate, in particolare per il piano e la posizione dell’unità offerta.
- Eventuali varianti al progetto e loro approvazione.
Chi controlla cosa? L’avvocato indipendente esamina estratti, poteri e coerenza giuridica; un tecnico indipendente verifica che permesso e progetto riguardino davvero l’edificio e il piano offerti. Il compratore, da parte sua, confronta nomi, codici e indirizzi riga per riga. Il confronto richiede pazienza: una lettera diversa nella denominazione, un codice identificativo errato o un indirizzo che non corrisponde al codice catastale sono discrepanze che sospendono la firma fino a spiegazione scritta.
Un permesso edilizio valido e la proprietà del terreno non provano da soli che una determinata unità potrà essere registrata a Suo nome. Un permesso può riguardare dodici piani mentre l’appartamento offerto è al quindicesimo; il terreno può essere di proprietà del venditore ma ipotecato a favore di una banca. Non attribuisco rischi uniformi ai progetti di Tbilisi o di Batumi: esistono cantieri impeccabili e cantieri problematici in entrambe le città, e solo i documenti permettono di distinguerli.
Dalla mia esperienza con i clienti italiani, il documento che manca più spesso al momento della proposta non è il contratto, ma l’estratto aggiornato del terreno. Consiglio sempre di chiederlo con data di pochi giorni prima della firma, non quello allegato alla presentazione commerciale di mesi prima. — Olivier
La tracciabilità delle prove conta quanto le prove stesse. Conservi gli originali di ogni documento ricevuto, con allegati, mittente, data e metadati del messaggio. Quando un file Le arriva da un numero personale o da un’app di messaggistica, chieda che venga confermato anche tramite un canale aziendale verificato, per esempio la casella email ufficiale della società. Quale peso probatorio abbia ciascun documento in un’eventuale contestazione è una valutazione che spetta al Suo avvocato; il Suo compito è non perdere nulla per strada.
Prezzo totale, anticipo e calendario delle rate
Il costo effettivo di un acquisto casa a rate in Georgia non coincide con il prezzo scritto in grande sulla brochure. La formula “0% di interessi” significa soltanto che il contratto non applica un tasso esplicito; non significa che il prezzo rateale sia identico a quello per pagamento immediato. Molti costruttori prevedono uno sconto per chi paga subito, e la differenza tra i due prezzi rappresenta il costo economico della dilazione per il compratore.
| Elemento economico | Cosa verificare nel contratto | Rischio se manca |
|---|---|---|
| Prezzo finale rateale | Importo totale in cifre e lettere, valuta indicata | Ambiguità sul totale dovuto |
| Prezzo per pagamento immediato | Offerta scritta del costruttore per lo stesso appartamento | Impossibilità di misurare il costo della dilazione |
| Acconto | Importo, base di calcolo e data di versamento | Calcolo su base diversa da quella attesa |
| Numero e date delle rate | Calendario allegato con importi esatti | Scadenze modificabili unilateralmente |
| Valuta e cambio | Valuta del prezzo, valuta di pagamento, fonte e data del tasso | Differenze di cambio a carico del compratore |
| Commissioni bancarie | Chi sostiene commissioni di invio e ricezione | Rata considerata incompleta per poche decine di dollari |
| Registrazione e trasferimento | Chi paga le tariffe NAPR e i costi notarili o di traduzione | Costi aggiuntivi non preventivati |
| Imposte | Indicazione se il prezzo include le imposte applicabili, da verificare con un fiscalista | Importi richiesti dopo la firma |
| Adeguamenti di prezzo | Clausole di revisione per superficie o costi di costruzione | Aumenti non simmetrici |
| Saldo finale | Importo, scadenza e condizione (consegna, commissioning o registrazione) | Saldo dovuto prima che l’unità sia consegnabile |
Esempio aritmetico puramente ipotetico
Immagini un’offerta con prezzo di 100.000 USD per pagamento immediato e 106.000 USD con rateizzazione. Le cifre sono inventate per illustrare il calcolo e non rappresentano prezzi di mercato a Batumi, Tbilisi o altrove. L’acconto del 20% è calcolato sul prezzo rateale, quindi ammonta a 21.200 USD. Il saldo di 84.800 USD viene suddiviso in 24 rate: 23 rate da 3.533,33 USD e una rata finale da 3.533,41 USD. La rata finale è leggermente più alta perché 23 × 3.533,33 dà 81.266,59 USD, e i 3.533,41 USD residui compensano gli arrotondamenti fino a 84.800 USD.
In questo esempio ipotetico la differenza di 6.000 USD tra i due prezzi equivale al 6% del prezzo immediato. La differenza di prezzo non è automaticamente un tasso d’interesse in senso giuridico: la sua qualificazione dipende dal contratto e dalle norme applicabili, e un avvocato deve valutarla nel singolo caso. Dal punto di vista economico, però, quei 6.000 USD sono il prezzo che Lei paga per dilazionare, e vanno confrontati con il costo di alternative come un finanziamento bancario o il pagamento anticipato con risparmi propri.
Gli arrotondamenti sembrano un dettaglio. Non lo sono quando il contratto prevede una penale per “rata incompleta” e una commissione bancaria trattenuta in arrivo riduce l’importo accreditato. Chieda che il contratto stabilisca chi sostiene le commissioni e che il calendario riporti gli importi esatti al centesimo. Confronti offerte di costruttori diversi sempre nella stessa valuta contrattuale e sul prezzo totale, non sulla rata mensile: una rata più bassa può nascondere un prezzo complessivo più alto o un saldo finale molto pesante.
Rate collegate ai lavori e prove di avanzamento
Un piano di pagamento rateale può seguire due logiche. Nelle rate a calendario l’importo è dovuto a una data fissa, qualunque sia lo stato del cantiere. Nelle rate a milestone il pagamento matura solo quando una fase edilizia definita viene raggiunta e documentata. La seconda logica protegge meglio il compratore, perché collega il denaro al valore effettivamente costruito; la prima è più comune nelle offerte standard. Un calendario fisso non è di per sé un motivo per abbandonare l’offerta: è un rischio da valutare insieme alle altre tutele del contratto e, se possibile, da negoziare.
Le fasi elencate nella tabella sono indicative, non un calendario imposto dalla legge. Ogni progetto definisce le proprie, e il contratto deve descriverle in modo misurabile.
| Fase | Prova richiesta | Responsabile della verifica | Condizione di pagamento |
|---|---|---|---|
| Fondazioni completate | Rapporto tecnico firmato dalla direzione lavori, con data | Tecnico indipendente del compratore | Rata sbloccata dopo ricezione e assenza di contestazioni entro il termine pattuito |
| Struttura al piano dell’unità | Rapporto di avanzamento e documentazione del solaio del piano | Tecnico indipendente, eventuale sopralluogo | Pagamento solo se il piano dell’unità è effettivamente gettato |
| Chiusura della facciata e serramenti | Rapporto tecnico e verifica visiva dell’involucro | Tecnico indipendente | Rata dovuta a involucro chiuso, non a ponteggio montato |
| Impianti principali | Documentazione degli impianti installati e collaudi parziali | Tecnico con competenza impiantistica | Pagamento dopo consegna della documentazione |
| Finiture secondo capitolato | Verbale di stato dell’unità rispetto al capitolato allegato | Compratore e tecnico | Rata collegata alla conformità al capitolato |
| Commissioning dell’edificio | Atto dell’autorità competente che attesta la messa in esercizio | Avvocato e tecnico | Saldo o quota rilevante subordinata all’atto ufficiale |
| Consegna dell’unità | Verbale di consegna firmato dalle due parti | Compratore, con eventuale ispezione indipendente | Eventuale trattenuta concordata fino all’eliminazione dei difetti |
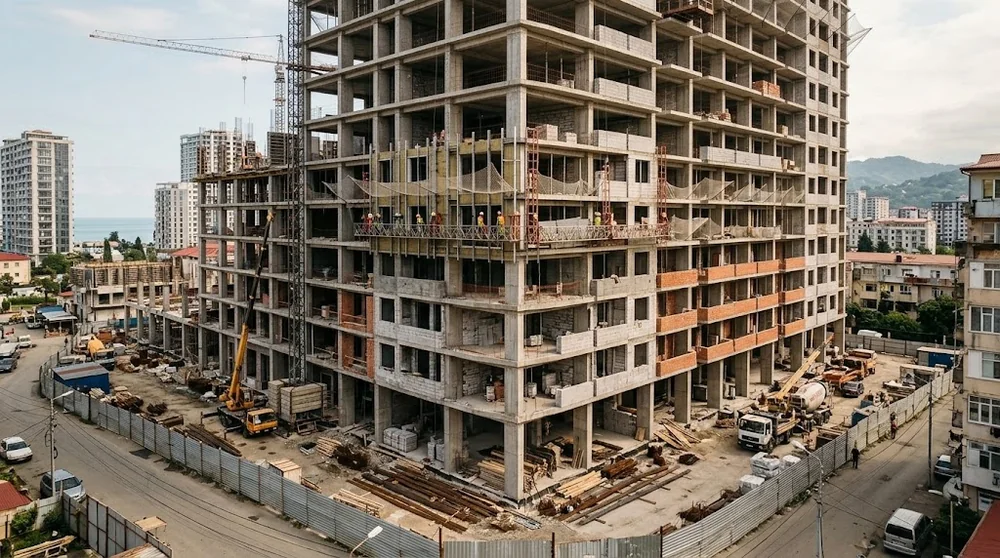
Il rischio più frequente è versare una rata sulla base di una fotografia pubblicitaria o di un video inviato dall’ufficio vendite. Un’immagine ben inquadrata può mostrare un piano completato su un lato dell’edificio mentre il blocco dell’unità è indietro di mesi. Guardiamo oltre la facciata: la prova di avanzamento deve essere un documento tecnico datato e firmato, verificabile da un professionista che lavora per Lei e non per il costruttore.
Cosa succede quando i lavori sono in ritardo ma una rata a calendario scade ugualmente? Se il contratto non collega la rata ai lavori, la rata resta dovuta, e il mancato pagamento può attivare penali a Suo carico anche se il cantiere è fermo. Per questo conviene negoziare prima della firma una clausola che sospenda le scadenze quando il ritardo dei lavori supera una soglia definita, oppure che converta le rate successive in pagamenti a milestone. Sospendere i pagamenti di propria iniziativa, senza base contrattuale, espone a contestazioni: valuti ogni passo con un avvocato.
Registrazione del contratto, proprietà e ipoteche
La domanda che ricevo più spesso è se l’appartamento comprato a rate sia già “suo”. La risposta parte dalla norma. Secondo l’articolo 183 del Codice civile georgiano (testo consultato su Matsne a ottobre 2026), per acquistare la proprietà di un immobile sono necessari una transazione in forma scritta e la registrazione dell’acquirente come proprietario nel Public Registry. Senza registrazione del titolo definitivo, il compratore non è proprietario dell’immobile, anche se ha pagato gran parte del prezzo.
Prima di firmare, verifichi questo punto — Le spiego perché. La Law of Georgia on Public Registry (versione consultata su Matsne a ottobre 2026) descrive il Registro dei diritti immobiliari come l’insieme dei dati sui diritti sugli immobili, sulle obbligazioni collegate al diritto di proprietà e sulle loro modifiche o estinzioni. Diritti e obbligazioni sono quindi categorie distinte anche sul piano registrale, e la parola “registrato” usata dall’ufficio vendite può indicare cose molto diverse:
- Contratto preliminare di compravendita: obbliga le parti a concludere il contratto definitivo in futuro. Da solo crea obbligazioni tra venditore e compratore, non la proprietà.
- Obbligazione registrata nel Public Registry: rende pubblico un impegno collegato all’immobile, ma non trasferisce la proprietà. Se il costruttore propone questa registrazione, chieda l’estratto NAPR che la riporta e faccia verificare dall’avvocato quattro elementi: quale posizione giuridica risulta iscritta, su quale oggetto (terreno, edificio o unità), quali effetti produce verso terzi e quali limiti ha.
- Titolo definitivo: si realizza quando l’unità esiste come oggetto registrabile, il contratto di trasferimento è firmato e NAPR registra Lei come proprietario.
Quale tutela preliminare sia concretamente disponibile nel Suo caso dipende dallo stato del bene e dal tipo di accordo: non la dia per scontata solo perché un altro acquirente dello stesso progetto ne ha parlato. Gli estratti NAPR vanno controllati in tre momenti: prima della firma, per conoscere proprietario e vincoli del terreno; dopo un’eventuale registrazione intermedia, per accertare che la Sua posizione risulti effettivamente; prima del trasferimento finale, per verificare che non siano comparsi nuovi vincoli. Un estratto è una fotografia di un giorno preciso e non garantisce lo stato dei mesi successivi.
Ipoteca su terreno e fabbricato: come ottenere la liberazione della singola unità
Molti progetti sono finanziati da una banca che iscrive ipoteca sul terreno e, man mano, sulla costruzione. L’ipoteca in sé non è un segnale di frode: è uno strumento di finanziamento diffuso. Il problema nasce quando il contratto non spiega come l’unità acquistata verrà liberata dal vincolo. I percorsi possibili sono due, e il contratto deve scegliere quale si applica.
Cancellazione preventiva. Il venditore ottiene la cancellazione del vincolo sull’unità prima che Lei versi il saldo. È la soluzione più semplice da controllare:
- Identificare il creditore ipotecario dall’estratto NAPR: nome della banca, oggetto e data dell’iscrizione.
- Inserire nel contratto l’obbligo del venditore di ottenere la cancellazione entro una scadenza precisa, come condizione per il pagamento del saldo.
- Controllare un nuovo estratto che attesti la cancellazione, e solo dopo versare il saldo.
Chiusura contestuale. Il saldo serve a pagare la banca, che libera l’unità nello stesso momento del trasferimento. Funziona solo con un coordinamento preciso:
- Un accordo operativo con la banca, verificato contattando direttamente l’istituto, che identifichi l’unità con progetto, piano, numero e codice catastale quando disponibile.
- L’importo di liberazione richiesto dalla banca per quella singola unità.
- Istruzioni di pagamento scritte: conto indicato dalla banca, beneficiario e causale.
- Una sequenza concordata tra pagamento, rilascio del vincolo e firma dell’atto definitivo.
- Una verifica registrale conclusiva, con estratto aggiornato che mostri Lei come proprietario e l’unità libera dall’ipoteca.
Un errore che vedo spesso negli acquirenti: accettare la frase “l’ipoteca riguarda solo il terreno, non il suo appartamento”. Il terreno e ciò che vi sorge sopra sono strettamente legati, e la sola parola del costruttore non sostituisce un documento della banca. — Olivier
Tariffe NAPR di riferimento
Secondo il tariffario NAPR consultato a ottobre 2026, la registrazione ordinaria di determinati diritti immobiliari costa 150 GEL con termine di quattro giorni lavorativi, 270 GEL con termine di un giorno lavorativo e 350 GEL per il servizio nello stesso giorno. Secondo lo stesso tariffario, un estratto online costa 13 GEL in un giorno lavorativo oppure 52 GEL nello stesso giorno, con 26 GEL aggiuntivi per la versione in inglese. Le tariffe variano in base al servizio richiesto: prima di preventivare, verifichi sul sito della National Agency of Public Registry quale prestazione corrisponde alla Sua operazione e chi la pagherà secondo il contratto.
Penali, ritardi, risoluzione e rimborso degli acconti
Nei contratti standard le clausole a carico del compratore sono spesso dettagliate, mentre quelle a carico del costruttore sono vaghe. Un contratto equilibrato tratta gli inadempimenti delle due parti con la stessa precisione. La tabella mostra cosa confrontare; non indica penali o termini imposti dalla legge, perché importi e tempi dipendono dalla negoziazione e dalle norme applicabili al singolo caso.
| Elemento | Inadempimento dell’acquirente | Inadempimento del costruttore |
|---|---|---|
| Ritardo | Rata non pagata alla data o milestone prevista | Mancata ultimazione, commissioning, consegna o registrazione alla data contrattuale |
| Notifica | Forma e canale della messa in mora, termine per rispondere | Stessa forma e stesso canale, con obbligo di informare sulle cause del ritardo |
| Penale | Base di calcolo (rata scaduta o prezzo totale), misura e tetto massimo | Base di calcolo, misura e tetto massimo confrontabili |
| Tolleranza | Eventuale periodo di grazia prima della penale | Proroghe ammesse e definizione precisa di forza maggiore |
| Possibilità di rimedio | Diritto di regolarizzare pagando entro un termine | Obbligo di presentare un nuovo cronoprogramma documentato |
| Scioglimento | Dopo quanti giorni e con quale procedura il costruttore può risolvere | Dopo quanti giorni e con quale procedura il compratore può risolvere |
| Rimborso | Somme trattenute e somme restituite, termine di restituzione | Restituzione integrale degli acconti, eventuali penali e termine di pagamento |
Quattro date diverse vanno distinte nel contratto, perché ciascuna può generare un ritardo autonomo. La data di ultimazione riguarda la fine dei lavori edili. Il commissioning è la messa in esercizio dell’edificio attestata dall’autorità competente. La consegna delle chiavi è il momento in cui Lei riceve materialmente l’unità. La registrazione della proprietà è l’iscrizione del Suo titolo presso NAPR. Un contratto che prevede penali solo per la “consegna” lascia scoperti i ritardi nella registrazione, che sono quelli con il maggiore impatto giuridico.
Controlli la base di calcolo di ogni penale. Una penale giornaliera calcolata sulla rata scaduta a carico del compratore e una penale calcolata sugli importi già versati a carico del costruttore possono sembrare simmetriche, ma producono cifre molto diverse. Verifichi anche il tetto massimo: una penale a favore del compratore limitata a una piccola percentuale del prezzo può risultare irrilevante rispetto a un ritardo di due anni.
Il punto più delicato è il rimborso. Un diritto scritto al rimborso degli acconti non assicura che il denaro sia disponibile quando ne ha bisogno. Se il costruttore ha speso gli acconti nel cantiere o si trova in difficoltà finanziarie, il Suo credito può diventare difficile da recuperare, nonostante la clausola. Due strumenti possono ridurre questo rischio, in modi diversi. Un escrow, se previsto, tiene il denaro separato dal patrimonio del costruttore fino al verificarsi delle condizioni pattuite. Una garanzia bancaria non separa gli acconti: crea un impegno della banca a pagarLe una somma alle condizioni scritte nel testo della garanzia, che può essere autonomo o legato all’inadempimento del costruttore. Entrambi sono trattati più avanti. Una clausola di rimborso “entro un termine ragionevole” o “dopo la rivendita dell’unità a un altro acquirente” va riformulata con un termine preciso e incondizionato.
In caso di ritardo, conservi tutte le comunicazioni, invii le contestazioni nella forma prevista dal contratto e faccia valutare da un avvocato le iniziative possibili prima di sospendere i pagamenti o dichiarare la risoluzione.
Superficie, finiture, consegna e difetti dell’appartamento
Gli allegati tecnici decidono che cosa riceverà davvero. Un contratto che descrive l’oggetto come “appartamento di 60 mq al decimo piano” senza planimetria e capitolato lascia al costruttore un margine di interpretazione molto ampio. I punti da definire per iscritto sono questi:
- Identificazione dell’unità: edificio, blocco, piano, numero progettuale e, quando disponibile, riferimento catastale.
- Superficie con metodologia dichiarata: se include muri perimetrali, quota di parti comuni, balconi e terrazze, e con quale coefficiente.
- Tolleranza di superficie e revisione simmetrica del prezzo: se la superficie aumenta e Lei paga di più, quando diminuisce il prezzo deve ridursi con lo stesso criterio.
- Planimetria allegata e firmata, con orientamento, altezze e posizione delle finestre.
- Parti comuni e pertinenze: ascensori, cantine, posti auto, aree esterne, con indicazione di ciò che è incluso nel prezzo.
- Livello di finitura definito nel capitolato: black frame, white frame e turnkey sono categorie commerciali senza un contenuto universale, quindi il contratto deve elencare materiali, impianti e opere incluse.
- Limiti alle modifiche progettuali: quali varianti può introdurre il costruttore, con quale preavviso e con quale diritto del compratore di rifiutarle o di sciogliere il contratto.
- Preavviso di consegna: quanti giorni prima il costruttore deve comunicare la data di consegna, e in quale forma.
- Accesso del tecnico: diritto di far ispezionare l’unità da un professionista di Sua fiducia prima di firmare il verbale.
- Termine per contestare: entro quanti giorni dalla consegna può segnalare per iscritto i difetti visibili.
- Accettazione tacita: se il contratto considera accettata l’unità quando Lei ritira le chiavi o non risponde entro un termine, e se questa clausola è accettabile.
- Rimedi per i difetti: termine entro cui il costruttore deve eliminarli, possibilità di riduzione del prezzo o di trattenuta sul saldo.
- Difetti scoperti successivamente: per quanto tempo e con quale procedura può far valere vizi emersi dopo la consegna, come infiltrazioni comparse al primo inverno.
Sulla costa del Mar Nero, nei progetti di Batumi, Gonio e Kvariati, l’ambiente salino e l’umidità rendono alcune verifiche particolarmente sensibili, senza che questo significhi un problema generalizzato dei cantieri costieri. Chieda come sono trattati l’impermeabilizzazione di terrazze e coperture, il drenaggio dei balconi, la protezione dei ferri d’armatura e dei profili metallici dalla corrosione, la qualità dei serramenti e delle guarnizioni. Una facciata elegante in pietra o in pannelli compositi racconta poco della cura con cui sono stati eseguiti i giunti e le pendenze.
Se sta ancora confrontando zone diverse, tra le torri di Batumi, i complessi più tranquilli di Gonio e Kvariati o i quartieri residenziali di Tbilisi, conviene definire budget, uso dell’immobile e livello di finitura prima di scegliere il progetto da sottoporre ai controlli.
Per restringere la ricerca a progetti coerenti con il Suo budget, la zona preferita e l’uso previsto dell’appartamento, può partire da un breve questionario.
Qualunque sia il progetto scelto, la consegna resta il momento in cui le promesse del capitolato diventano verificabili, ed è lì che il verbale firmato dalle due parti assume tutto il suo peso.
Il verbale di consegna deve elencare lo stato dell’unità, i difetti riscontrati e i tempi concordati per eliminarli. Consiglio sempre di far eseguire un’ispezione da un tecnico indipendente prima di firmare il verbale, con controlli di umidità su pareti e soffitti, prova di tenuta dei serramenti, verifica delle pendenze e funzionamento degli impianti. Se il contratto lo consente, una trattenuta di una parte del saldo fino all’eliminazione dei difetti è uno strumento negoziale efficace; va pattuita per iscritto, non pretesa al momento della consegna.
Mi sono trasferito a Batumi anche per la curiosità verso un’architettura che cambia rapidamente, e ho imparato che il dettaglio rivelatore è quasi sempre nascosto: una soglia senza pendenza, un davanzale senza gocciolatoio, un tubo di scarico del balcone sottodimensionato. — Olivier
Valuta, banca, lingua e firma dall’Italia
Per un compratore italiano le complicazioni nascono spesso nei passaggi pratici: il bonifico, la lingua del contratto, la firma a distanza. Ognuno di questi passaggi va regolato prima di versare il primo acconto.
- Valuta del prezzo e valuta del pagamento: molti prezzi in Georgia sono espressi in dollari statunitensi, ma la valuta ammessa per il pagamento dipende dalle norme valutarie vigenti e dallo status delle parti. Verifichi le regole aggiornate presso la National Bank of Georgia e faccia indicare nel contratto la valuta effettiva del bonifico.
- Cambio: il contratto deve stabilire chi sostiene il rischio di cambio, quale fonte del tasso si applica e in quale data avviene la conversione, per esempio alla data di accredito.
- Commissioni: indichi chi paga le commissioni della banca italiana, di eventuali banche intermediarie e della banca georgiana.
- Beneficiario: l’intestatario del conto deve coincidere con la società contraente. Un conto personale di un manager o di un agente è un segnale di allarme.
- Autenticazione delle coordinate: confermi l’IBAN tramite un canale già verificato, per esempio una telefonata a un numero ufficiale della società, mai rispondendo a un’email che comunica “nuove coordinate”.
- Riconciliazione: per ogni rata chieda una ricevuta o una fattura intestata, con importo, data e riferimento al contratto, e confronti periodicamente il totale versato con il calendario.
- Versioni linguistiche: se il contratto esiste in georgiano e in un’altra lingua, deve essere pattuita espressamente la lingua prevalente in caso di discordanza. Firmare una versione georgiana che non comprende, affidandosi a una traduzione informale, è un rischio evitabile.
- Traduzione: valuti con l’avvocato se serva una traduzione giurata, soprattutto quando i documenti devono essere presentati a NAPR o usati in Italia.
- Procura: se non può essere presente, una procura speciale ben delimitata, con l’apostille ove applicabile, permette a un rappresentante di firmare. Eviti procure generiche che autorizzano a modificare prezzo o calendario.
- Firma a distanza: verifichi con l’avvocato quali modalità sono accettate per il tipo di atto e per la registrazione presso NAPR.
Un discorso a parte merita il servizio Smart Contract di NAPR, un servizio ufficiale che consente di concludere online contratti di compravendita e di ipoteca, con pagamento del prezzo e registrazione gestiti in modo contestuale. Secondo la FAQ ufficiale Smart Contract consultata a ottobre 2026, il servizio è riservato ai cittadini georgiani con carta d’identità o passaporto georgiano validi. Per quanto risulta alla stessa data, richiede inoltre conti in GEL presso Bank of Georgia e la partecipazione personale delle parti, senza rappresentanza tramite procura. Un compratore italiano, salvo diverse indicazioni ufficiali successive, non deve quindi considerarlo uno strumento disponibile; chi ha la doppia cittadinanza deve verificare la propria ammissibilità direttamente con NAPR. Il servizio Smart Contract non è un finanziamento rateale e non tutela automaticamente le rate pagate a un costruttore durante i lavori.
Escrow, garanzie bancarie e protezione dei versamenti
La protezione degli acconti dipende dallo strumento effettivamente previsto nel contratto, non dalla reputazione del costruttore né dalla presenza di una banca nel progetto. Il fatto che una banca finanzi il cantiere non significa che i Suoi acconti siano garantiti: la banca finanziatrice tutela il proprio credito verso il costruttore, mentre una garanzia a favore del compratore richiede un impegno emesso specificamente a Suo beneficio.
| Strumento | Beneficiario | Condizioni | Limiti | Documenti di verifica |
|---|---|---|---|---|
| Bonifico diretto al costruttore | Società venditrice | Pagamento secondo calendario | Nessuna separazione del denaro dal patrimonio del costruttore | Estratto societario, coordinate su carta intestata, ricevute |
| Escrow contrattuale | Il compratore fino al verificarsi delle condizioni, poi il venditore | Rilascio al raggiungimento di eventi definiti | Tutela pari alla qualità dell’accordo e dell’agente depositario | Accordo di escrow firmato da tutte le parti, identità del depositario, conferma dell’apertura del conto |
| Garanzia bancaria a favore del compratore | Il compratore | Escussione in caso di inadempimento definito | Importo massimo, scadenza e condizioni di escussione; nessuna separazione degli acconti | Testo della garanzia, conferma diretta dalla banca emittente |
| Pagamenti subordinati a milestone | Società venditrice, a fasi | Pagamento dopo prova tecnica dell’avanzamento | Il denaro versato resta comunque esposto al rischio del costruttore | Rapporti tecnici, verbali, verifiche del tecnico indipendente |
Per ogni strumento chieda chi è l’emittente o il depositario, chi è il beneficiario, a quali condizioni il denaro viene rilasciato o la garanzia escussa, fino a quale data vale l’impegno e come può verificarlo in modo indipendente. Una garanzia bancaria si conferma contattando direttamente la banca emittente attraverso i suoi canali ufficiali, non tramite l’ufficio vendite.
Il servizio Smart Contract di NAPR, nella configurazione descritta dalla FAQ ufficiale consultata a ottobre 2026, gestisce il pagamento per le operazioni ammesse e per i soggetti abilitati. Non è una garanzia universale delle rate di sviluppo immobiliare e non sostituisce le tutele da negoziare con il costruttore. Un escrow privato, invece, vale quanto l’accordo che lo regola: legga chi decide il rilascio del denaro e in base a quali documenti.
Checklist finale prima di firmare con il costruttore
La checklist che segue collega ogni verifica a un documento e a una decisione. Per ciascun punto assegni uno di tre stati: verificato, quando il documento esiste ed è coerente; da correggere, quando la clausola va riformulata prima della firma; sospendere, quando la discrepanza impedisce di procedere finché non è risolta.
- Estratto societario NAPR del venditore coerente con il contratto — verificato / sospendere.
- Poteri di firma del rappresentante documentati — verificato / sospendere.
- Estratto aggiornato del terreno con codice catastale indicato nel contratto — verificato / sospendere.
- Elenco dei vincoli registrati e identità dell’eventuale creditore ipotecario — verificato / da correggere.
- Procedura scritta per la liberazione dell’unità dall’ipoteca, preventiva o contestuale — da correggere / sospendere se assente.
- Permesso di costruire riferito al lotto e al piano dell’unità — verificato / sospendere.
- Planimetria approvata e capitolato allegati al contratto — verificato / da correggere.
- Metodologia di calcolo della superficie e revisione simmetrica del prezzo — da correggere.
- Prezzo totale rateale e prezzo per pagamento immediato confrontati per iscritto — verificato / da correggere.
- Calendario con importi esatti; se non collegato ai lavori, rischio da valutare e negoziare — da correggere.
- Valuta, cambio e commissioni definiti — verificato / da correggere.
- Conto intestato alla società contraente, confermato per canale indipendente — verificato / sospendere.
- Penali simmetriche con base di calcolo e tetto — da correggere.
- Date distinte per ultimazione, commissioning, consegna e registrazione — da correggere.
- Preavviso di consegna, accesso del tecnico, termine di contestazione e rimedi per i difetti — da correggere.
- Termine preciso e incondizionato per il rimborso degli acconti — da correggere / sospendere.
- Escrow o garanzia bancaria verificati direttamente con l’emittente, se previsti — verificato / sospendere.
- Lingua prevalente e traduzione affidabile della versione firmata — verificato / da correggere.
Alcuni segnali di allarme meritano una sospensione immediata, indipendentemente dall’attrattiva del prezzo:
- Richiesta di pagare su un conto personale o di un soggetto terzo non spiegato.
- Assenza del codice catastale o impossibilità di ottenere un estratto aggiornato.
- Discrepanze non spiegate tra denominazioni, codici o indirizzi nei documenti.
- Clausole che consentono modifiche unilaterali illimitate a progetto, prezzo o date.
- Rimborso subordinato alla rivendita dell’unità o privo di termine.
- Nessuna procedura documentata per liberare l’unità dall’ipoteca bancaria.
- Richiesta di un “deposito di prenotazione” prima della consegna della bozza completa del contratto.
Prima di pagare, può trasmettere al costruttore per iscritto queste domande e conservare le risposte:
- Quale società firma il contratto e chi ha il potere di rappresentarla?
- Il permesso di costruire copre il piano e l’unità che mi state offrendo?
- Esiste un’ipoteca sul terreno o sull’edificio, a favore di quale banca, e come sarà liberata la mia unità?
- Qual è il prezzo per pagamento immediato dello stesso appartamento?
- Quale posizione verrà registrata a mio favore prima del titolo definitivo, e quando?
- Quali penali pagate in caso di ritardo nella consegna e nella registrazione?
- Entro quanti giorni restituite gli acconti in caso di risoluzione per vostro inadempimento?
- Offrite escrow o garanzia bancaria, e con quale banca posso verificarli?
Le risposte scritte a queste domande, insieme alla bozza completa e agli allegati, costituiscono il fascicolo minimo da consegnare a un avvocato indipendente competente in diritto georgiano e a un tecnico che verifichi permessi e qualità costruttiva. Una revisione professionale non elimina ogni rischio, ma trasforma dubbi generici in clausole precise da negoziare.
Se ha già ricevuto una bozza di contratto e vuole un primo orientamento su clausole, documenti mancanti o passaggi di registrazione, può descrivermi la Sua situazione prima di versare qualsiasi somma.
Un primo confronto serve a capire quali punti richiedono un parere legale formale; la decisione di firmare, negoziare o rinunciare resta sempre Sua, e conviene prenderla con il fascicolo completo davanti.
Domande frequenti sui pagamenti rateali in Georgia
Come funziona il pagamento a rate per un appartamento in Georgia?
Nella rateizzazione del costruttore il compratore versa un acconto e paga il saldo secondo un calendario contrattuale, spesso durante i lavori. Non si tratta necessariamente di un mutuo bancario, perché il denaro va direttamente allo sviluppatore. Prima della firma conviene confrontare prezzo immediato e rateale, valuta, scadenze, penali e condizioni di consegna. Le condizioni variano tra sviluppatori e progetti e vanno lette nel contratto.
Quali clausole devo controllare prima di firmare con un costruttore georgiano?
Verifichi l’identità della società venditrice, l’appartamento identificato nel contratto, il prezzo totale, il calendario delle rate, i permessi, le ipoteche e le condizioni di registrazione. Controlli soprattutto ritardi, variazioni di superficie, difetti, recesso e rimborso degli acconti. Una revisione legale indipendente del contratto con un costruttore in Georgia deve comprendere anche gli allegati tecnici e gli eventuali accordi bancari.
L’appartamento acquistato a rate viene subito registrato a mio nome?
Non necessariamente. Un contratto rateale, la registrazione di un’obbligazione e l’acquisto definitivo della proprietà sono situazioni giuridiche diverse. Secondo l’articolo 183 del Codice civile georgiano, nel testo consultato a ottobre 2026, l’acquisto della proprietà immobiliare richiede una transazione scritta e la registrazione nel Public Registry. Verifichi con un avvocato quale posizione sia concretamente registrabile nel Suo caso.
Cosa posso fare se il costruttore ritarda la consegna?
Controlli la data contrattuale di consegna, le proroghe consentite, la definizione di forza maggiore, gli obblighi di comunicazione e gli eventuali rimedi per il ritardo. Penali, risoluzione e restituzione degli acconti dipendono dal contratto e dalle norme applicabili. Conservi tutte le comunicazioni e faccia valutare da un avvocato le iniziative possibili prima di sospendere unilateralmente i pagamenti delle rate.
Posso recuperare gli acconti se rinuncio all’acquisto?
La restituzione degli acconti non è automatica. Dipende dal motivo della rinuncia, dalle clausole di risoluzione, dalle eventuali penali e dalla normativa applicabile. Il contratto dovrebbe stabilire importi recuperabili, trattenute, termini e modalità di rimborso. Anche un diritto contrattuale al rimborso non elimina il rischio che il costruttore non disponga delle somme necessarie al momento della restituzione.
Come verifico se l’appartamento è gravato da un’ipoteca?
Richieda un estratto aggiornato del Public Registry tramite NAPR utilizzando il codice catastale pertinente e faccia esaminare da un avvocato gli eventuali vincoli. Se il progetto è finanziato da una banca, chieda come e quando sarà liberata la singola unità. Una semplice promessa del costruttore non sostituisce la documentazione del creditore e la verifica registrale finale prima del saldo.
Conclusione
Un contratto di pagamento a rate in Georgia può essere uno strumento sensato per acquistare un appartamento a Batumi, Tbilisi, Gonio o Kvariati, a condizione che ogni versamento sia collegato a un documento verificabile. I controlli decisivi sono pochi e concreti: chi vende, chi possiede il terreno, cosa autorizza il permesso, quanto costa davvero la dilazione, chi detiene l’ipoteca e come verrà cancellata, quando diventerà proprietario ai sensi dell’articolo 183 del Codice civile georgiano e come recupererebbe il denaro se qualcosa andasse storto.
In oltre cinque anni di lavoro con compratori italiani ho visto che i problemi più costosi raramente nascono da clausole nascoste in modo malizioso. Nascono da clausole mancanti: una data di registrazione mai scritta, un rimborso senza termine, un capitolato di mezza pagina. Il mio consiglio, che è un’opinione professionale e non un parere legale, è di non versare nulla prima di avere la bozza completa, gli estratti aggiornati e una revisione indipendente.
Nessuna checklist garantisce un esito. Una checklist seguita con rigore, però, Le permette di distinguere un’offerta da negoziare da un’offerta da lasciare, e di arrivare alla firma sapendo esattamente che cosa sta comprando e che cosa resta a Suo rischio.
Disclaimer: il contenuto di questo articolo ha finalità esclusivamente informative ed è aggiornato a ottobre 2026. Non costituisce consulenza legale, fiscale o finanziaria e non sostituisce un parere legale personalizzato di un avvocato competente in diritto georgiano, né la verifica tecnica e finanziaria del singolo progetto. Norme, tariffe NAPR e requisiti dei servizi ufficiali possono cambiare: verifichi sempre le informazioni presso le fonti ufficiali prima di decidere.