A Tbilisi molti appartamenti in nuove costruzioni si possono acquistare senza versare subito l’intero prezzo: è il costruttore stesso a concedere la dilazione, di regola senza passare da una banca. La cifra dell’anticipo, però, è soltanto la prima riga di un piano che va letto per intero. Dalla mia esperienza con i clienti italiani, l’errore più frequente è confrontare le rate mensili e dimenticare il saldo finale, il prezzo complessivo e il momento in cui si diventa davvero proprietari.
Comprare casa a rate a Tbilisi è possibile attraverso piani di pagamento offerti direttamente dai costruttori, spesso senza interessi bancari. L’anticipo può variare dallo 0% al 40%, secondo il progetto, mentre il saldo viene distribuito durante la costruzione. Prima di firmare occorre verificare prezzo complessivo, scadenze, eventuale maxi-rata finale, garanzie contrattuali e registrazione dei diritti (offerte osservate a novembre 2026).
Come funziona comprare casa a rate a Tbilisi
La dilazione del costruttore è un accordo di pagamento tra l’acquirente e lo sviluppatore: il prezzo dell’appartamento viene saldato a scadenze concordate, senza che una banca presti il denaro. Il mutuo ipotecario in Georgia è un’altra cosa: lì c’è un istituto di credito che anticipa la somma, applica un tasso, valuta il reddito e iscrive una garanzia sull’immobile. Nel piano rateale il creditore è il costruttore, e il contratto che Lei firma è l’unico strumento che regola tempi, penali e conseguenze di un mancato pagamento.
Requisiti generali
Non esiste un requisito uniforme per tutti i progetti. In genere il costruttore chiede un documento d’identità valido, i dati fiscali e un anticipo; alcuni sviluppatori chiedono anche informazioni sulla provenienza dei fondi. Il costruttore non sempre verifica il reddito, perché il rischio per lui è gestito con il calendario dei pagamenti e con la possibilità di risolvere il contratto. Proprio per questo la tutela dell’acquirente dipende dalle clausole scritte, non dalle prassi commerciali.
Ruolo dello sviluppatore
Lo sviluppatore è insieme venditore, finanziatore e costruttore (o committente del cantiere). Questa triplice posizione comporta un rischio concentrato: se il cantiere rallenta o il venditore ha problemi di liquidità, le somme già versate restano nelle sue mani. Guardiamo oltre la facciata: un piano rateale è conveniente soltanto se il venditore è solido, se il terreno è libero da vincoli rilevanti e se il contratto prevede rimedi concreti in caso di ritardo.
Acquisto su progetto e immobile ultimato
Un appartamento in costruzione si compra su progetto: Lei paga rate mentre l’edificio cresce e il prezzo di norma è più contenuto, ma il rischio di cantiere è interamente a suo carico. Un immobile ultimato si può visitare, controllare in ogni dettaglio e registrare subito; le dilazioni esistono anche qui, ma sono di norma più brevi. La differenza decisiva è temporale: nell’acquisto su progetto paga prima di ricevere il bene, in quello a edificio finito paga mentre lo possiede o sta per possederlo.
Le fasi tipiche, nell’ordine in cui si presentano, sono queste:
- Scelta dell’unità: piano, superficie, esposizione, stato della finitura e data di consegna prevista, confrontati con la planimetria ufficiale.
- Proposta scritta: il costruttore invia un preventivo con prezzo totale, anticipo, calendario e saldo; una promessa verbale o un messaggio generico non basta.
- Verifica: controllo di terreno, titolarità, permesso edilizio e stato dei lavori, preferibilmente da parte di un avvocato indipendente.
- Contratto: lettura integrale, traduzione se necessaria e negoziazione delle clausole su ritardo, penali e risoluzione.
- Acconto: versamento dell’anticipo con ricevuta o bonifico tracciabile intestato al venditore indicato nel contratto.
- Pagamenti: rate mensili o per avanzamento, secondo il calendario; ogni versamento va documentato.
- Consegna: verbale di consegna con elenco dei difetti e confronto con il capitolato.
- Registrazione: iscrizione del diritto nel Registro pubblico gestito dalla NAPR, secondo le modalità previste dal contratto.
Il piano varia da edificio a edificio e persino da unità a unità, perché dipende dall’avanzamento dei lavori, dalla quota di appartamenti già venduti e dalla politica commerciale del momento. Un appartamento al decimo piano può avere condizioni diverse da uno al secondo nello stesso complesso. I tre dati da ottenere subito, per iscritto, sono il prezzo totale, l’anticipo e il calendario completo delle rate fino alla consegna. Senza questi tre elementi qualsiasi confronto è privo di senso.
Anticipo, durata e rate senza interessi
Le fonti pubbliche mostrano intervalli molto ampi e non descrivono regole generali. Secondo Korter, nelle offerte osservate a novembre 2026 l’anticipo si colloca tra lo 0% e il 40%. Garant Group cita programmi con anticipo dal 10% al 20%, mentre Livo descrive proposte con il 20–30% (dati riportati dalle pubblicazioni dei rispettivi operatori e da riconfermare). Queste percentuali hanno perimetri diversi: riguardano progetti, periodi e tipologie di piano differenti, e non vanno sommate né mediate. Non esiste un anticipo minimo valido per tutti i costruttori di Tbilisi.
| Modello di pagamento | Come funziona | Cosa controllare | Rischio principale |
|---|---|---|---|
| Rate mensili fisse | Anticipo, poi importo costante ogni mese fino a una data (ipotesi: 12–48 mesi) | Se l’ultima rata coincide con la consegna o la precede | Liquidità mensile da sostenere anche durante ritardi del cantiere |
| Pagamento per avanzamento | Versamenti legati a fasi dei lavori (fondazioni, struttura, facciata) | Chi certifica l’avanzamento e come | Importi ravvicinati e poco prevedibili |
| Rate contenute con maxi-rata finale | Rata mensile bassa, saldo importante (balloon payment) alla consegna o a una data fissa | Importo esatto della maxi-rata e termine di pagamento | Il saldo finale può superare la liquidità disponibile |
| Saldo alla consegna | Anticipo (ad esempio 20%) e resto a edificio terminato | Penali per ritardo del pagamento e possibilità di mutuo | Dipendenza da un finanziamento futuro non garantito |
Acconto iniziale
L’acconto iniziale compare nel contratto come primo pagamento e, in molti casi, include una prenotazione già versata. Un anticipo allo 0% non significa assenza di esborso: il costruttore compensa spesso con rate più alte, prezzi di listino più elevati o una quota consistente alla consegna. L’acconto va letto insieme al resto del piano, mai da solo.
Rate mensili o per avanzamento
Le rate mensili sono prevedibili e semplici da pianificare. I pagamenti per avanzamento seguono il cantiere: sono ragionevoli, perché l’acquirente paga quando i lavori progrediscono, ma richiedono una definizione chiara di chi attesta ogni fase. Un esempio ipotetico: se una rata è dovuta «alla chiusura della struttura» senza un criterio verificabile, la discussione sulla data è garantita.
Maxi-rata finale
Qui nasce l’equivoco più comune. Una rata mensile apparentemente contenuta può nascondere un saldo finale rilevante. Esempio ipotetico su un appartamento da 100.000 USD: anticipo 10.000 USD, rate da 1.000 USD per 40 mesi (40.000 USD) e maxi-rata di 50.000 USD alla consegna. La rata mensile sembra l’1% del prezzo, ma metà del valore resta da pagare in un’unica soluzione. Prima di firmare, chieda di vedere la somma di tutti i versamenti, non soltanto la rata.
Scadenze
Le scadenze dovrebbero essere ancorate a date di calendario o a eventi oggettivi. Chieda cosa accade se una rata viene pagata con qualche giorno di ritardo: alcuni contratti prevedono penali giornaliere, altri una soglia oltre la quale il venditore può risolvere. Conta anche la valuta di pagamento: GEL, USD o altra.
Esempi pubblicati e offerte scadute
Gli esempi verificabili che citiamo nell’articolo successivo (GreenHill con anticipo al 20% nel materiale editoriale di riferimento; NEXT con durate pubblicizzate tra 12 e 45 mesi) vanno trattati come condizioni pubblicate, non come offerte garantite. La promozione m² Highlight è scaduta il 30 luglio 2026 e a novembre 2026 non può essere considerata disponibile. Altre promozioni del 2026 hanno avuto la stessa sorte: una cifra letta in un annuncio senza data è un indizio, non un’offerta.
Quanto costa davvero un appartamento a rate
Le due simulazioni che seguono sono esempi ipotetici: servono a mostrare come si confrontano due piani sullo stesso appartamento, non rappresentano offerte reali. L’appartamento ipotetico costa 100.000 USD. Le date sono indicative e dipendono dal contratto concreto; gli importi sono arrotondati.
| Voce (USD, esempio ipotetico) | Schema A: 20% + 24 rate | Schema B: 10% + intermedi + maxi-rata |
|---|---|---|
| Prezzo di listino rateale | 100.000 | 100.000 |
| Anticipo alla firma (mese 0) | 20.000 (20%) | 10.000 (10%) |
| Versamenti successivi | 24 rate mensili da 3.333,33 circa (mesi 1–24) | 40.000 in versamenti intermedi, ad esempio 4 tranche da 10.000 ai mesi 6, 12, 18, 24 (date ipotetiche) |
| Saldo finale | Nessuna maxi-rata | 50.000 (50%) alla consegna, ipotesi mese 30 |
| Totale versato a fine piano | 100.000 | 100.000 |
| Quota pagata prima della consegna (ipotesi) | 100% | 50% (la maxi-rata arriva alla consegna) |
Nello schema A l’importo mensile è 80.000 ÷ 24 = 3.333,33 USD circa. Per chiudere esattamente a 80.000 USD, la ventiquattresima rata sarebbe di 3.333,41 USD, perché 23 × 3.333,33 = 76.666,59 e 80.000 − 76.666,59 = 3.333,41. Nello schema B la somma torna in modo diverso: 10.000 + 40.000 + 50.000 = 100.000 USD. Lo schema B richiede meno liquidità nei primi mesi, ma concentra un impegno enorme alla fine.
Prezzo immediato e prezzo rateale
Supponiamo ora che lo stesso appartamento costi 94.000 USD per chi paga subito e 100.000 USD per chi sceglie la dilazione. La differenza è di 6.000 USD, pari al 6% del prezzo rateale e al 6,4% circa del prezzo immediato. Questa cifra non va chiamata automaticamente interesse bancario né TAEG: il costruttore può definirla sconto per pagamento anticipato, listino differenziato o semplice politica commerciale.
Per avere un ordine di grandezza (non un TAEG), si può confrontare lo schema A con l’acquisto immediato. Chi paga subito versa 94.000 USD; chi sceglie A versa 20.000 USD subito e 3.333,33 USD al mese per 24 mesi. L’importo differito, a parità di data, è quindi 94.000 − 20.000 = 74.000 USD, ripagato con 24 rate da 3.333,33 USD. Risolvendo questo semplice rapporto si ottiene un costo implicito di circa lo 0,63% al mese, cioè intorno al 7,6% annuo nominale. È una stima semplificata su dati ipotetici, che ignora commissioni, cambio e tempi di bonifico: serve a capire che gli «interessi zero» possono avere un prezzo, non a sostituire un calcolo professionale.
Formule semplici da usare
- Saldo residuo = prezzo totale − anticipo − somma dei versamenti già effettuati.
- Costo della dilazione = prezzo rateale − prezzo con pagamento immediato (se il costruttore lo comunica per iscritto).
- Liquidità minima = anticipo + somma dei versamenti dei primi 12 mesi + riserva per spese accessorie.
Costi indiretti e liquidità richiesta
Il prezzo di listino non esaurisce la spesa. Vanno considerati commissioni bancarie sui bonifici internazionali, eventuali spese di traduzione e autenticazione, onorari dell’avvocato indipendente, registrazione dei diritti presso la NAPR e, alla consegna, i costi di completamento della finitura e dell’arredo (li tratto più avanti). Un secondo elemento è la valuta: se il piano è in USD e le Sue entrate sono in euro, ogni rata dipende dal cambio del giorno (dati aggiornati a novembre 2026: verifichi il tasso ufficiale al momento del pagamento).
Un errore che vedo spesso negli acquirenti: dimensionare il budget sull’anticipo e sulla rata, e scoprire solo a metà percorso che la liquidità disponibile non copre il saldo, le spese di consegna e i lavori. Il mio criterio è semplice: se il piano funziona soltanto in uno scenario ottimista, non è un piano sostenibile. Questa è una valutazione professionale, non un dato verificato.
Piani rateali nei nuovi progetti di Tbilisi
La tabella seguente raccoglie offerte pubblicate da costruttori identificabili e da intermediari che le riportano. Ho segnato come «da confermare» ogni dettaglio che non ho potuto verificare su una fonte diretta con data. Consultazione editoriale: novembre 2026.
| Progetto / offerta | Quartiere | Anticipo | Durata | Pagamento finale | Stato dell’offerta | Fonte e data |
|---|---|---|---|---|---|---|
| GreenHill Residence (GreenHill) | Saburtalo | 20% (dato editoriale di riferimento); fonti terze datate 2021–2022 riportavano il 10% e il 30%: condizioni discordanti | Da confermare (fonti storiche: dilazione interna fino al completamento) | Da confermare | Da riconfermare con preventivo scritto | Sito del costruttore e portali terzi; novembre 2026 |
| In Haus Vera (IN HAUS) | Vera (non incluso nel confronto dei quartieri) | Da confermare | Da confermare | Da confermare | Scheda con consegna prevista nel secondo trimestre 2026: stato attuale da verificare | Scheda su portale immobiliare, aggiornamento di aprile 2026 |
| Tbilisi Downtown (NEXT) | Avlabari | Da confermare | Durate pubblicizzate dal costruttore tra 12 e 45 mesi; riferimento al singolo progetto da confermare | Da confermare | Da riconfermare con preventivo scritto | Comunicazione del costruttore, novembre 2026 |
| Archi Rivertown (Archi Properties) | Dighomi | Da confermare | 0% in 22 mesi (scheda di un intermediario, senza data) | Da confermare | Non verificata: da confermare | Scheda di intermediario senza data |
| Promozione «m² Highlight» | Non applicabile | Non applicabile | Non applicabile | Non applicabile | Scaduta il 30 luglio 2026: non disponibile | Comunicazione promozionale, luglio 2026 |
La tabella insegna qualcosa che nessuna singola riga può dire: lo stesso costruttore può pubblicare condizioni diverse a seconda del canale. Nel caso di GreenHill, fonti di anni passati indicavano un anticipo del 10% e del 30%, mentre il materiale di riferimento attuale cita il 20%. Quando le fonti divergono, l’unica cifra che conta è quella che compare in un preventivo scritto, datato e firmato per l’unità specifica.
Anche le durate richiedono cautela. Una forbice «12–45 mesi» come quella pubblicizzata da NEXT indica che esistono piani brevi e piani lunghi, ma non dice quale sia applicabile a un determinato appartamento, in quale fase del cantiere né con quale saldo finale. Un piano a 45 mesi può terminare dopo la consegna prevista: in quel caso l’acquirente abita o affitta un immobile ancora da saldare, con il rischio di rate in corso e di garanzie da definire. Lo stato dei lavori, infine, cambia la sostanza dell’offerta: acquistare al primo livello di cantiere significa un prezzo di norma più basso e un rischio più lungo; a struttura completata il rischio si riduce, ma le dilazioni possono accorciarsi.
Quali quartieri scegliere per comprare a rate
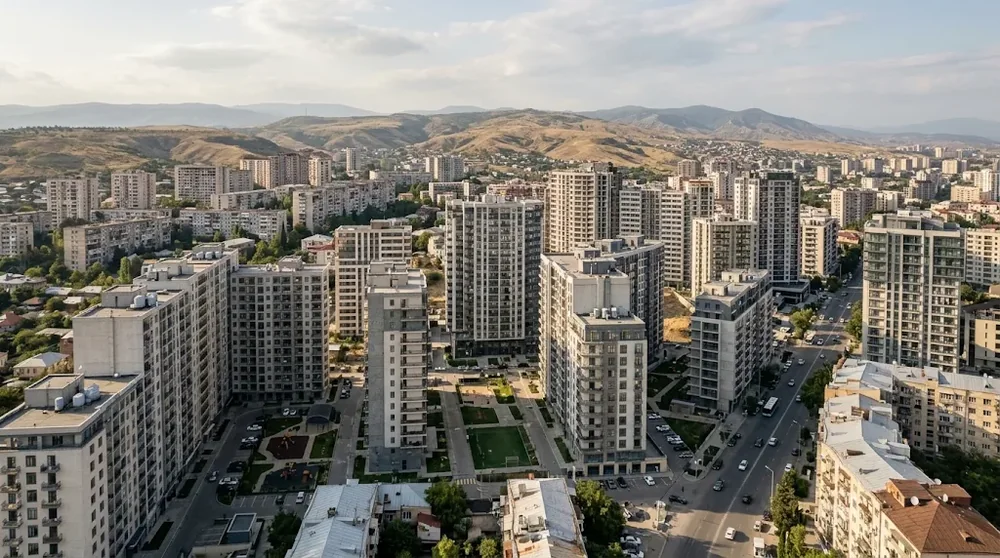
Il prezzo medio richiesto per gli appartamenti nell’intera città era di 1.363 USD/m² ad agosto 2026, secondo TBC Capital (dato riportato da fonti di stampa che riprendono la rilevazione). Questo valore è un riferimento cittadino sui prezzi richiesti dei vari appartamenti in vendita e non rappresenta il prezzo medio dei soli nuovi appartamenti, né quello dei singoli quartieri. Lo uso soltanto per dare una scala: un progetto molto sopra o molto sotto quella cifra richiede una spiegazione precisa (posizione, finitura, qualità costruttiva, rischio).
| Quartiere | Localizzazione | Accessibilità | Contesto edilizio | Profilo dell’acquirente |
|---|---|---|---|---|
| Saburtalo | Distretto grande e centrale, a nord-ovest del centro storico | Metropolitana, assi viari principali, università e servizi | Edifici sovietici e molte nuove torri residenziali | Chi cerca servizi vicini, mobilità semplice e un mercato locativo vivace |
| Vake | Zona residenziale verde, prestigiosa, vicina al parco | Buona rete di bus e strade, minore densità di trasporto su ferro nelle aree alte | Edilizia elegante, lotti ridotti, offerta limitata | Chi privilegia qualità abitativa e accetta prezzi più elevati |
| Isani | Riva sinistra del fiume, a est del centro | Metropolitana e collegamenti con il centro | Mix di edifici vecchi e nuovi complessi | Chi cerca un ingresso più accessibile in città |
| Didi Dighomi | Area residenziale a nord, più tranquilla | Dipende da strade e autobus; la mobilità quotidiana va provata | Nuovi complessi, aree ancora in sviluppo | Chi cerca più superficie a prezzi di norma inferiori e accetta distanze maggiori |
Quartieri centrali
Saburtalo e Vake appartengono alla parte già consolidata della città. Qui la domanda è costante e le nuove costruzioni possono offrire dilazioni anche competitive, ma i terreni disponibili sono pochi e il prezzo al metro quadro tende a essere più alto. Guardiamo oltre la facciata: in una zona centrale la qualità del progetto conta più dell’indirizzo. Un edificio con facciate sottili e impermeabilizzazioni approssimative resta un problema anche a due passi da un parco.
Aree residenziali
Isani e Didi Dighomi sono le aree in cui la dilazione del costruttore spesso incontra budget più contenuti. La varietà è grande: accanto a complessi curati esistono progetti con standard minimi. Un quartiere economico non compensa un cantiere debole.
Progetti in sviluppo
In un quartiere ancora in sviluppo la consegna dell’edificio non coincide con la maturità dei servizi: scuole, negozi e trasporti possono arrivare dopo. Prezzo, disponibilità della dilazione, rischio del cantiere e qualità delle finiture vanno valutati insieme, perché una rata flessibile non riduce il rischio di costruzione: lo sposta nel tempo. Non faccio affermazioni sui rendimenti locativi: dipendono da molti fattori e variano di mese in mese.
Rate del costruttore o mutuo bancario?
Le due strade rispondono a problemi diversi. La dilazione del costruttore sposta nel tempo il pagamento del prezzo; il mutuo ipotecario in Georgia fornisce denaro bancario a fronte di requisiti e garanzie. Le condizioni delle banche non sono uguali per tutti i non residenti e variano nel tempo, perciò nella tabella non indico tassi: li chieda direttamente all’istituto e li faccia mettere per iscritto (dati aggiornati a novembre 2026 soltanto per la struttura generale del confronto).
| Criterio | Rate del costruttore | Mutuo bancario |
|---|---|---|
| Anticipo | Da 0% a 40% secondo le offerte osservate (novembre 2026) | Definito dalla banca e dal profilo del richiedente |
| Durata | Di norma fino alla consegna o poco oltre; in alcuni progetti più lunga | Stabilita dalla banca, in genere più lunga |
| Interessi | Spesso nominalmente assenti, ma il prezzo può includere un maggior costo | Tasso applicato dalla banca, da verificare nel contratto |
| Requisiti | Identificazione, anticipo, rispetto del calendario | Istruttoria sul reddito, sul profilo e sull’immobile |
| Documenti | Passaporto, dati fiscali, contratto, ricevute | Documenti reddituali, perizia, polizze, garanzie |
| Garanzie | Basate sul contratto con il costruttore | Ipoteca sull’immobile e requisiti della banca |
| Costo | Differenza tra prezzo rateale e prezzo immediato, spese accessorie | Interessi, commissioni, assicurazioni |
| Sostenibilità | Dipende dal saldo finale e dalla liquidità | Dipende dalla rata e dalla stabilità del reddito |
Rifinanziamento alla consegna
Alcune persone scelgono una rata contenuta durante il cantiere e contano di ottenere un mutuo per pagare la maxi-rata. La strategia può funzionare, ma la futura concessione di un mutuo non può essere garantita: dipende dalla banca, dal profilo del richiedente, dal valore dell’immobile e dalle condizioni di mercato al momento della domanda. Se la banca rifiuta o offre condizioni peggiori, la maxi-rata resta dovuta e il contratto di dilazione non cambia. Prima di firmare, chieda alla banca un parere preliminare scritto (che resta comunque non vincolante) e valuti un piano di riserva.
Due profili ipotetici
Esempio ipotetico 1. Un acquirente con liquidità iniziale elevata, che può versare il 30–40% subito e coprire le rate con i risparmi. Per lui la dilazione riduce il capitale impegnato nel cantiere e conserva liquidità; il mutuo servirebbe soltanto se la maxi-rata fosse molto alta e i risparmi non bastassero.
Esempio ipotetico 2. Un acquirente con reddito stabile ma liquidità limitata, che dispone del 10% e prevede di pagare il resto con il reddito mensile. Qui il rischio maggiore è la maxi-rata: se il mutuo non arriva, il piano si interrompe. Per questo profilo consiglio sempre di scegliere piani con saldo contenuto, rate sostenibili anche in caso di ritardo del cantiere e una riserva pari a diversi mesi di pagamenti.
Comprare a rate dall’Italia: documenti e pagamenti
Si può impostare gran parte della trattativa a distanza, con videochiamate, documenti scansionati e firma elettronica o presso un notaio o un consolato, secondo ciò che il contratto richiede. Ciò che segue è una guida generale e va verificata sul caso concreto con un avvocato georgiano indipendente.
- Offerta a distanza: richieda un preventivo scritto per un’unità precisa, con numero dell’appartamento, superficie, piano, prezzo totale e calendario.
- Identificazione del venditore: verifichi la ragione sociale, il codice di identificazione e i poteri del firmatario; chieda l’estratto del Registro pubblico per il terreno.
- Contratto comprensibile: chieda una traduzione in italiano o inglese e faccia controllare la versione georgiana, che di norma è quella vincolante.
- Procura e autenticazione: se non firma di persona, un incaricato può agire con procura; forma, autenticazione, eventuale apostille e traduzione dipendono dal caso e vanno confermate in anticipo.
- Pagamenti bancari: versi soltanto su conti intestati al venditore indicato nel contratto, con causale chiara (numero del contratto e dell’unità).
- Origine dei fondi: conservi estratti conto, buste paga o contratti che spieghino la provenienza del denaro; banche e costruttori possono chiederli.
- Conservazione delle ricevute: ogni bonifico, con data e importo, va archiviato insieme alla conferma di ricezione del costruttore.
Acquirenti stranieri e restrizioni
In generale, gli stranieri possono acquistare unità residenziali in Georgia, mentre i terreni agricoli seguono una disciplina diversa e restrittiva. Un appartamento in un condominio rientra, di norma, nel primo caso; ma la qualificazione del singolo immobile e del suo terreno va verificata. Questa è un’osservazione generale e non una consulenza legale.
Rischio di cambio e bonifici
Se il contratto è in USD o GEL e Lei paga in euro, il cambio influisce su ogni rata. Per verificare il tasso di riferimento si può consultare la Banca Nazionale della Georgia (dati ufficiali, da consultare al momento del pagamento). Controlli commissioni della Sua banca e di quella corrispondente, il tasso effettivamente applicato e i tempi di accredito: una rata pagata il giorno dopo può comportare penali. Non converto importi in euro in questo articolo perché richiederebbe un tasso datato e verificato.
Documenti da chiedere e verifiche legali
- Preventivo scritto con prezzo, anticipo, calendario e saldo finale.
- Bozza di contratto in lingua comprensibile e capitolato dei lavori.
- Estratto del Registro pubblico, planimetria e identificativo catastale.
- Permesso edilizio e dati del progetto.
- Documenti societari del costruttore e poteri del firmatario.
Il consulente legale deve verificare titolarità del terreno, assenza di ipoteche o vincoli non dichiarati, coerenza del contratto con le norme georgiane e conformità della procura. Il mio ruolo, come agente immobiliare, è diverso: seleziono i progetti e leggo il cantiere; la valutazione giuridica spetta a un avvocato.
Contratto rateale e registrazione al Registro pubblico
La proprietà di un immobile in Georgia non nasce dal pagamento di un anticipo. Secondo il principio previsto dall’articolo 183 del Codice civile georgiano, l’acquisto di un bene immobile richiede un atto scritto e la registrazione del diritto nel Registro pubblico (testo consolidato pubblicato su Matsne, consultato a novembre 2026). Il Registro è gestito dalla National Agency of Public Registry, la NAPR, secondo la legge georgiana sul Registro pubblico; il sito ufficiale è napr.gov.ge.
Quattro livelli da non confondere
Nelle compravendite su progetto compaiono almeno quattro situazioni diverse, e non tutte offrono lo stesso livello di tutela:
- Prenotazione: riserva l’unità per un periodo, in cambio di una somma; di norma non trasferisce diritti sull’immobile.
- Contratto preliminare: obbliga le parti a concludere la vendita a certe condizioni; non trasferisce automaticamente la proprietà.
- Diritto obbligatorio registrabile: in alcuni casi il diritto dell’acquirente derivante dal contratto può essere iscritto nel Registro, con effetti di tutela verso terzi; modalità ed effetti dipendono dall’oggetto e dalla documentazione.
- Proprietà registrata: il diritto reale iscritto a nome dell’acquirente dopo la definizione dell’immobile come unità autonoma.
Un esempio ipotetico chiarisce la differenza: Lei versa 20.000 USD, firma un contratto preliminare e paga rate per due anni. Finché il diritto non è registrato nei modi previsti, la Sua posizione dipende dal contratto e dalla solidità del venditore. Prima di firmare, verificate questo punto — vi spiego perché: se il terreno fosse ipotecato a favore di una banca e il contratto non prevedesse il consenso dell’istituto, la Sua pretesa potrebbe essere difficile da far valere. Torno al registro del Lei: chieda al Suo avvocato di verificare quale diritto verrà iscritto, quando e a quali condizioni.
Per una valutazione del contratto rateale che Le è stato proposto, prima della firma, una breve consulenza personalizzata può chiarire quali clausole e quali iscrizioni nel Registro conviene verificare.
Dopo il confronto con il Suo avvocato, il passo successivo è controllare l’immobile nel dettaglio. La NAPR pubblica modelli ufficiali di compravendita con pagamento rateale: la loro esistenza mostra che la vendita a rate è una forma contrattuale riconosciuta, ma il modello non sostituisce la verifica del contratto concreto (verifica del sito ufficiale a novembre 2026).
- Terreno e titolarità: il venditore risulta titolare del terreno o di un diritto equivalente? L’estratto del Registro è recente?
- Identificativo catastale: il numero catastale coincide con quello del contratto e dei documenti del progetto?
- Ipoteche e vincoli: esistono ipoteche, sequestri o altri gravami? Se sì, è previsto il consenso o la liberazione al momento del trasferimento?
- Soggetto venditore: la società che firma è quella proprietaria o una società collegata? Chi risponde dei lavori?
- Meccanismo di registrazione: quale diritto viene iscritto durante la costruzione, quando e a spese di chi?
- Registro delle obbligazioni: quando applicabile, il diritto derivante dal contratto è registrato come obbligazione?
- Trasferimento definitivo: in quali condizioni e entro quale termine il venditore deve procedere alla registrazione a Suo nome?
Conservi una copia di ogni estratto con data e orario. Un estratto di sei mesi prima dice poco su un terreno che nel frattempo potrebbe essere stato ipotecato.
Ritardi, penali e rischi del costruttore
Parlare apertamente dei rischi non significa creare allarmismi. Il cantiere è la fase in cui l’acquirente è più esposto e la sua sicurezza dipende dalla qualità delle verifiche iniziali. Questa checklist raccoglie le domande che pongo a ogni cliente prima di una proposta; ogni punto va verificato per iscritto e con un avvocato indipendente.
- Permesso edilizio: chieda il numero e la data del permesso rilasciato dal Servizio di Architettura di Tbilisi (Tbilisi Architecture Service) e controlli che coincida con l’edificio, l’altezza e la superficie promessi.
- Terreno e titolarità: verifichi nel Registro pubblico che il terreno appartenga al venditore o a una società collegata con diritti documentati.
- Ipoteche sul terreno: un’ipoteca non è di per sé un difetto, ma richiede un meccanismo chiaro di liberazione al momento della vendita.
- Consenso della banca: se il terreno o il progetto sono finanziati da una banca, chieda se il contratto prevede il suo consenso alla vendita e alla liberazione dell’unità.
- Stato dei lavori: confronti le fotografie e i sopralluoghi con le date promesse; un cantiere fermo da mesi è un’informazione importante.
- Solidità documentabile del venditore: chieda bilanci, storia dei progetti consegnati e referenze verificabili, senza affidarsi alla sola pubblicità.
- Clausole sulle scadenze: verifichi se le rate dipendono dall’avanzamento dei lavori o da date di calendario, e se il ritardo del costruttore sospende i Suoi pagamenti.
- Variazioni di superficie: il contratto dovrebbe indicare tolleranza e conguaglio se l’appartamento risulta più piccolo o più grande.
- Penali scritte: importo, decorrenza e tetto massimo delle penali per ritardo di consegna; senza una clausola scritta non do per scontata alcuna penale.
- Diritto di risoluzione: quando l’acquirente può sciogliere il contratto, entro quali termini e con quali conseguenze.
- Rimborso: in caso di risoluzione, quali somme vengono restituite, in che termini e in quale valuta.
- Insolvenza del costruttore: chieda cosa accade se il venditore entra in procedura concorsuale; la tutela dipende dal titolo registrato e dalle garanzie disponibili.
- Consegna e difetti: verbale di consegna, termini per segnalare difetti e responsabilità per vizi occulti.
Escrow e garanzia bancaria non sono automatici. Alcuni progetti li prevedono, altri no, e il fatto che un costruttore sia noto non significa che le somme siano protette. Chieda esplicitamente se esiste un conto vincolato, una fideiussione o un’assicurazione e, se la risposta è sì, ne ottenga copia.
Simulazione di un ritardo di sei mesi
Esempio ipotetico: la consegna è prevista per giugno 2028 e avviene a dicembre 2028. Che cosa cambia? Dal punto di vista pratico, Lei sostiene sei mesi in più di affitto o di alloggio alternativo. Dal punto di vista finanziario, se le rate sono legate a date di calendario, potrebbe continuare a pagare per un immobile non ancora consegnato; se sono legate all’avanzamento, il ritardo potrebbe spostare anche i pagamenti. Sul piano giuridico, le conseguenze dipendono interamente dal contratto: possono esistere un periodo di tolleranza, penali giornaliere, sospensione dei pagamenti o diritto di risoluzione, oppure nulla di tutto ciò. Senza clausole scritte non è corretto presumere né una penale né un rimborso. Per questo gli importi non vengono quantificati in questo articolo.
Ogni scenario va tradotto in una domanda precisa: «Se la consegna slitta di sei mesi, quale somma ricevo, in che data e con quale procedura?» Se la risposta non è scritta nel contratto, il rischio è Suo. In questo caso un avvocato che legga il testo e valuti la posizione del venditore costa poco rispetto alle somme in gioco.
Finiture, consegna e costi dopo le rate
Il nome della finitura dice meno del capitolato. Guardiamo oltre la facciata: due appartamenti «white frame» possono essere molto diversi, perché la definizione non è universale e il contenuto preciso dipende dal documento tecnico allegato al contratto.
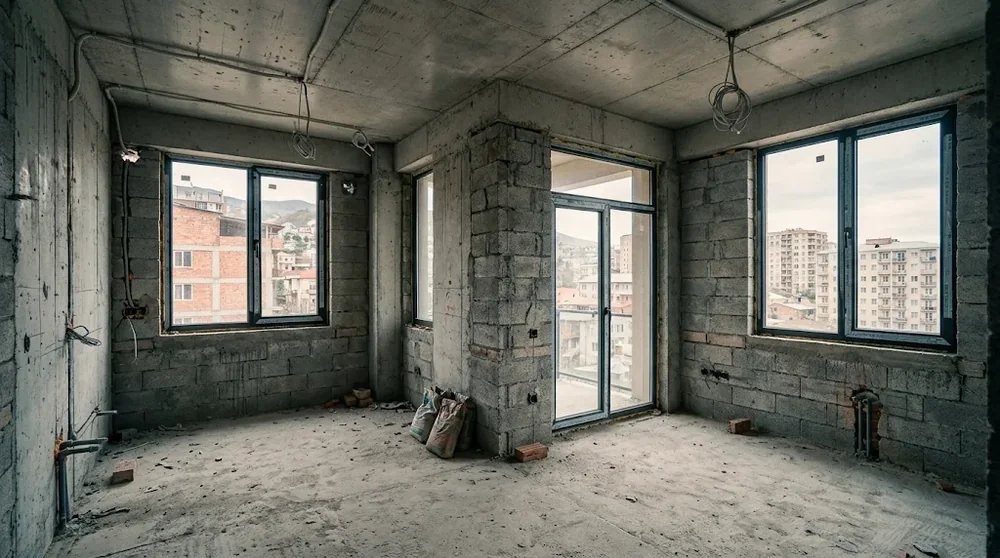
- Black frame: di norma la struttura è in cemento, con tamponature e senza intonaci o impianti finiti; i serramenti possono essere assenti. L’acquirente deve completare quasi tutto.
- White frame: pareti intonacate o rasate, massetti, impianti di base e serramenti installati, senza pavimenti, sanitari e porte; i confini variano da progetto a progetto.
- Chiavi in mano: appartamento completo di pavimenti, bagni, porte e tinteggiature; l’arredo, in genere, resta escluso, salvo diversa indicazione del contratto.
Il capitolato è il documento che conta. Chieda marca e tipo dei serramenti, spessori e materiali dell’isolamento termico e acustico, tipo di impermeabilizzazione di balconi e copertura, caratteristiche degli impianti elettrico, idrico e di riscaldamento, ascensori e finiture delle aree comuni. Un edificio ben progettato si riconosce nei dettagli: la tenuta dei giunti dei serramenti, la qualità delle tamponature, la pendenza dei balconi, la cura nei vani scala.
Checklist per sopralluogo e accettazione
- Confronto di superfici, altezze e posizione delle aperture con la planimetria contrattuale.
- Prova di apertura e chiusura dei serramenti e controllo dei sigillanti.
- Verifica di eventuali infiltrazioni, macchie di umidità e crepe sulle pareti.
- Prova degli impianti: prese, interruttori, scarichi, pressione dell’acqua.
- Controllo delle aree comuni, dell’ascensore e delle parti condivise.
- Verbale scritto di tutti i difetti, con foto, prima di firmare la consegna.
Distingua con attenzione la fine dei lavori dalla consegna contrattuale. Un edificio può essere ultimato dal punto di vista edilizio ma non ancora consegnabile a Lei: mancano collaudi, autorizzazioni, allacciamenti o registrazioni. La consegna contrattuale avviene quando il venditore mette l’unità a disposizione secondo il contratto, con il verbale firmato; è quel momento a far decorrere termini e garanzie.
Costi dopo l’ultima rata
Dopo l’ultima rata restano spese che spesso non compaiono nella proposta commerciale: completamento delle finiture (nei casi black frame e white frame), arredo, lavori di adattamento, utenze e allacciamenti, spese condominiali e di gestione, registrazioni e, se necessario, consulenze professionali. Non fornisco cifre generiche perché variano troppo; chieda preventivi scritti a più imprese e li confronti con il capitolato.
Quando conviene comprare casa a rate a Tbilisi
Conviene soltanto quando il piano è sostenibile anche negli scenari meno favorevoli. Non esiste una risposta uguale per tutti: la scelta dipende dal Suo capitale iniziale, dalla riserva, dalla durata delle rate, dal prezzo totale, dal cambio, dal cantiere, dal costo delle finiture e dalla capacità di saldare il debito. Questa è una guida decisionale, non una raccomandazione personalizzata.
Profilo adatto
La dilazione tende a funzionare per chi ha liquidità per l’anticipo e per le rate, una riserva che copra mesi di pagamenti e spese di completamento, e un reddito stabile. Questa matrice può aiutarLa:
- Capitale iniziale: l’anticipo e le prime rate non svuotano i Suoi risparmi.
- Riserva di liquidità: dopo l’anticipo, conserva una riserva per ritardi, spese e imprevisti.
- Costo totale: ha confrontato prezzo rateale e prezzo immediato per la stessa unità.
- Rischio di cambio: sa come reggerebbe un cambio sfavorevole tra euro, USD e GEL.
- Avanzamento del cantiere: ha controllato lo stato reale dei lavori e la solidità del venditore.
- Maxi-rata: sa come pagherebbe il saldo anche se il mutuo non venisse concesso.
- Necessità di trasferimento: ha considerato quando e come intende usare l’appartamento.
Situazioni nelle quali è prudente rinunciare
Un errore che vedo spesso negli acquirenti è considerare la rata soltanto come un costo mensile. La dilazione non è adatta se il saldo finale dipende da un mutuo non ancora ottenuto, se il piano consuma tutta la liquidità o se il costruttore non fornisce documenti verificabili. Lo stesso vale se il contratto non prevede penali per il ritardo, se il terreno è gravato da ipoteche senza un meccanismo di liberazione o se il piano richiede pagamenti che superano la Sua capacità di spesa anche per soli sei mesi.
Per costruire una selezione documentata di nuove costruzioni a Tbilisi, con prezzo totale, anticipo, calendario dei pagamenti e data di consegna scritti, bastano poche informazioni: budget, quartiere, anticipo disponibile e tempistiche. Non Le chiedo altro, e la selezione non implica alcun impegno né garantisce disponibilità o condizioni.
La selezione serve a confrontare offerte reali sullo stesso piano, con prezzi e scadenze leggibili. Le condizioni restano comunque da riconfermare con il costruttore al momento della proposta.
Documenti da richiedere prima della proposta
- Preventivo scritto con prezzo totale, anticipo e calendario.
- Bozza del contratto e capitolato dei lavori.
- Estratto aggiornato del Registro pubblico e identificativo catastale.
- Permesso edilizio e stato dei lavori documentato.
- Elenco di eventuali ipoteche e delle garanzie offerte dal venditore.
- Documenti societari e poteri di firma.
Domande frequenti sull’acquisto a rate
Posso comprare un appartamento a Tbilisi a rate senza mutuo?
Sì. Diversi costruttori di Tbilisi propongono la dilazione direttamente all’acquirente, senza un finanziamento bancario iniziale. Di norma si versa un anticipo e si salda il resto secondo un calendario scritto nel contratto. Le condizioni cambiano da progetto a progetto e possono includere una maxi-rata consistente alla consegna: chieda sempre il piano completo con tutte le scadenze prima di versare qualsiasi somma.
Qual è l’anticipo minimo per comprare casa a Tbilisi?
Non esiste un anticipo minimo valido per tutti i costruttori. Le offerte osservate a novembre 2026 vanno dallo 0% al 40%, e molte proposte si collocano fra il 10% e il 30%. Un anticipo basso non rende il piano più conveniente: spesso sposta l’importo su rate più alte o su una maxi-rata finale. Confronti sempre il prezzo totale e il calendario completo.
Le rate a interessi zero a Tbilisi hanno costi nascosti?
Un piano a interessi zero può costare più del pagamento immediato. Il costruttore può riservare uno sconto a chi salda subito, e la differenza rispetto al prezzo rateale rappresenta un costo economico anche senza tasso dichiarato. Confronti due preventivi scritti per la stessa unità e verifichi spese accessorie, cambio valutario e penali; quella differenza non equivale automaticamente a un TAEG bancario.
Posso acquistare a rate a Tbilisi vivendo in Italia?
In generale sì: un cittadino italiano può acquistare un appartamento residenziale in Georgia e concordare pagamenti rateali con il costruttore. Vanno verificati identificazione, firma del contratto, eventuale procura e modalità dei bonifici internazionali. Le restrizioni sui terreni agricoli sono una questione distinta e di norma non riguardano l’appartamento. Il controllo legale deve riferirsi all’immobile specifico.
Che cosa succede se il costruttore consegna in ritardo?
Le conseguenze dipendono dal contratto e dalle norme applicabili. Occorre definire per iscritto data di consegna, eventuali periodi di tolleranza, penali, sospensione dei pagamenti, risoluzione e restituzione delle somme. Un ritardo non comporta automaticamente il rimborso integrale. Prima di firmare, faccia verificare queste clausole da un avvocato indipendente, che valuterà anche la solidità del costruttore.
Quando divento proprietario se compro casa a rate?
Secondo l’articolo 183 del Codice civile georgiano, l’acquisto della proprietà immobiliare richiede un atto scritto e la registrazione del diritto nel Registro pubblico gestito dalla NAPR. Versare un anticipo o firmare una prenotazione non equivale necessariamente a diventare proprietario. Il contratto deve indicare quali diritti vengono registrati durante la costruzione e come avverrà il trasferimento definitivo del titolo.
Nota di aggiornamento: dati di mercato e condizioni commerciali aggiornati a novembre 2026; norme e procedure di registrazione verificate a novembre 2026 sulle fonti ufficiali. Gli intervalli attribuiti a Garant Group e Livo sono riportati dalle pubblicazioni dei rispettivi operatori e vanno riconfermati; le offerte dei costruttori cambiano spesso e vanno verificate con un preventivo scritto.
Cosa Le consiglio prima di decidere
La dilazione del costruttore a Tbilisi è uno strumento reale e può rendere accessibile un acquisto che altrimenti richiederebbe tutto il capitale subito. Il suo valore, però, dipende dal piano nel suo complesso: anticipo, rate, saldo finale, prezzo totale, cambio e tempi. Dalla mia esperienza con i clienti italiani, chi legge soltanto la rata mensile sottovaluta quasi sempre il saldo e le spese di consegna.
La sicurezza dell’operazione dipende da tre elementi controllabili: un contratto scritto con clausole chiare su ritardi e risoluzione, la verifica di terreno, ipoteche e permesso edilizio, e la registrazione del diritto nel Registro pubblico secondo l’articolo 183. Consiglio sempre di far leggere il contratto a un avvocato indipendente prima di versare una caparra e di conservare tutte le ricevute. Questa è la mia valutazione professionale, e non sostituisce un parere legale sul Suo caso.
Se un piano funziona soltanto quando tutto va bene, non lo firmi. Se invece regge anche con sei mesi di ritardo e con un mutuo non concesso, allora la dilazione diventa una scelta ragionevole, da confrontare con almeno due o tre alternative.
Disclaimer: le informazioni contenute in questo articolo sono di carattere generale e aggiornate a novembre 2026; le offerte dei costruttori e le condizioni di mercato possono cambiare. Il contenuto non costituisce consulenza legale, fiscale o finanziaria personalizzata, e ogni contratto deve essere verificato in base alle circostanze concrete con professionisti qualificati e indipendenti.