Molti progetti residenziali in Georgia, da Batumi a Tbilisi fino a Gonio e Kvariati, vengono proposti con un pagamento rateale direttamente al costruttore. La formula è comoda. Il momento più delicato, però, arriva prima della prima rata, quando Le chiedono un anticipo. Quel bonifico definisce rapporti, rischi e margini di trattativa per tutti i mesi successivi. Qui trova i sette errori più frequenti e i controlli concreti per evitarli.
Acquistare a rate in Georgia significa spesso concordare pagamenti direttamente con il costruttore. Prima dell’anticipo, verifichi società venditrice, terreno, permessi, gravami e contratto. Confronti prezzo totale, cambio e saldo finale; definisca ritardi, rimborsi e registrazione. Il versamento dell’anticipo non trasferisce automaticamente la proprietà né garantisce la consegna.
Come funziona acquistare a rate in Georgia
In questo articolo la Georgia è il Paese caucasico affacciato sul Mar Nero, non lo Stato americano. Sul mercato delle nuove costruzioni georgiane, il pagamento rateale del costruttore è un accordo contrattuale tra acquirente e società venditrice: Lei versa un anticipo, poi rate periodiche durante i lavori, e infine un saldo. Nella dilazione diretta non è necessariamente prevista un’istruttoria bancaria sul Suo reddito; può esserci, però, quando all’offerta sono collegati un finanziamento o servizi bancari, oppure quando il saldo viene rifinanziato con un mutuo. Va verificato per la singola offerta.
Il mutuo bancario segue una logica diversa. La banca concede un credito, valuta il richiedente e di norma iscrive un’ipoteca sull’immobile. Le condizioni dipendono dalla singola banca e dal profilo del cliente; per questo non riporto tassi, che vanno chiesti direttamente all’istituto. Nessuna delle due formule ha condizioni universali: ogni progetto fissa le proprie.
| Aspetto | Pagamento rateale del costruttore | Mutuo bancario |
|---|---|---|
| Controparte | Società venditrice del progetto | Banca che eroga il credito |
| Durata contrattuale | Spesso legata al cantiere e alla consegna, secondo il contratto | Pluriennale, secondo il piano di ammortamento della banca |
| Costo | Può essere incluso nel prezzo dilazionato anche senza interessi dichiarati | Interessi, commissioni e spese indicati dalla banca |
| Decisione sul credito | Commerciale, del costruttore, salvo finanziamenti bancari collegati | Istruttoria della banca su reddito, garanzie e documenti |
| Rischio principale per l’acquirente | Completamento dei lavori, registrazione, restituzione delle somme | Sostenibilità della rata e conseguenze dell’insolvenza |
I sette errori che vedremo seguono l’ordine reale di una trattativa:
- Versare un anticipo senza definirlo.
- Fidarsi del marchio senza documenti.
- Scambiare le rate per proprietà.
- Credere che senza interessi significhi gratis.
- Ignorare il saldo finale.
- Firmare clausole vaghe su ritardi e rimborsi.
- Pagare senza verificare lavori e consegna.
Errore 1: versare un anticipo senza definirlo
Un errore che vedo spesso negli acquirenti: si chiama tutto «anticipo», ma i pagamenti iniziali possono avere funzioni diverse. La prenotazione blocca un’unità per un periodo limitato, mentre l’anticipo è di regola una parte del prezzo imputata al contratto di acquisto. La differenza conta quando la trattativa si interrompe: una somma di prenotazione può essere trattenuta, restituita o imputata secondo quanto scritto, e anche un modulo di prenotazione può creare obblighi per entrambe le parti.
Molti clienti italiani parlano spontaneamente di «caparra». Il termine è familiare, ma chiamare il versamento caparra non porta automaticamente in Georgia gli effetti della caparra confirmatoria o penitenziale previsti dal diritto italiano. Il contratto georgiano produce gli effetti stabiliti dal suo testo e dalla legge georgiana, non dalle categorie del Codice civile italiano. Il diritto georgiano ha comunque una disciplina propria: secondo il Codice civile georgiano, articoli 421–423 (versione consolidata consultata a ottobre 2026), l’earnest money si imputa al prezzo, può essere trattenuto dalla parte non inadempiente e, in determinate circostanze, chi lo ha ricevuto ed è responsabile dell’inadempimento deve restituirne il doppio. Se il Suo versamento sia earnest money, prenotazione o semplice acconto sul prezzo lo stabilisce un avvocato georgiano leggendo il documento concreto; per evitare incertezze, conviene che il testo dica comunque in modo esplicito chi perde la somma, quando e in quale misura.
Prima di firmare, verifichi questo punto: Le spiego perché. Un documento di prenotazione o un contratto preliminare che indica soltanto «importo ricevuto» lascia aperte tutte le domande che diventano urgenti in caso di problema. Il documento dovrebbe indicare almeno:
l’importo e la valuta; il destinatario del pagamento, cioè la società che firma; l’unità precisa con piano, numero e superficie; la scadenza della prenotazione; la qualificazione del pagamento e se e come la somma viene imputata al prezzo; le condizioni e i tempi di restituzione; la legge applicabile e la lingua prevalente del testo. Se uno di questi elementi manca, chieda una versione scritta corretta prima del bonifico, non dopo.
Errore 2: fidarsi del marchio senza documenti
Guardiamo oltre la facciata: un marchio noto, un ufficio vendite curato e un rendering elegante non dicono chi firma il contratto. Nei progetti georgiani il nome commerciale, la società venditrice, il titolare del terreno e la persona che firma possono essere soggetti diversi. Il contratto deve essere concluso con la società che ha titolo per vendere l’unità, rappresentata da un firmatario con poteri verificati.
La National Agency of Public Registry (NAPR) tiene sia il registro delle imprese sia quello dei diritti immobiliari. Dall’estratto immobiliare si ricavano il codice catastale, il titolare registrato e i gravami iscritti sul terreno. Il permesso di costruzione invece proviene dall’autorità urbanistica competente, che va identificata per il singolo indirizzo: a Batumi, a Tbilisi, a Gonio o a Kvariati le competenze amministrative possono essere diverse, e il permesso va confrontato con il progetto effettivamente approvato.
| Documento | Che cosa controllare | Chi verifica | Segnale di stop |
|---|---|---|---|
| Estratto societario NAPR | Esistenza, stato, soci e legali rappresentanti della società venditrice | Avvocato georgiano indipendente | Società diversa da quella che incassa o firma |
| Procura o poteri del firmatario | Limiti, scadenza e oggetto dei poteri | Avvocato | Poteri assenti, scaduti o generici |
| Estratto immobiliare recente | Titolare del terreno, ipoteche, sequestri, altri gravami | Avvocato | Gravami non spiegati per iscritto |
| Codice catastale | Corrispondenza tra terreno del contratto e terreno del cantiere | Avvocato e tecnico | Codice mancante o diverso |
| Titolo sul terreno | Proprietà o accordo che consente alla società di costruire e vendere | Avvocato | Accordi non esibiti o condizionati |
| Permesso di costruzione | Autorità emittente, fase, piani autorizzati, validità | Avvocato e tecnico | Permesso non coerente con l’edificio proposto |
| Progetto approvato | Destinazione, piano e superficie dell’unità | Tecnico indipendente | Unità non presente o con destinazione diversa |
Un’unità offerta in vendita deve corrispondere a destinazione, piano e superficie autorizzati. Un piano aggiunto rispetto al permesso, o un locale tecnico venduto come appartamento, è un problema che nessuna rateizzazione risolve.
Errore 3: scambiare le rate per proprietà
Pagare puntualmente le rate dà una sensazione di possesso crescente. Giuridicamente, però, la proprietà segue regole precise. Secondo l’articolo 183 del Codice civile georgiano, nella versione consolidata pubblicata su Matsne e verificata a ottobre 2026, l’acquisto della proprietà di un immobile richiede una transazione scritta e la registrazione dell’acquirente nel Registro pubblico. Senza registrazione, Lei ha diritti contrattuali verso il venditore, non la proprietà dell’appartamento.
Occorre distinguere tre situazioni. La prima è un semplice credito contrattuale: il costruttore si impegna a trasferirLe l’unità a certe condizioni. La seconda è un’obbligazione o un diritto che, secondo il contratto e la legge georgiana sul Registro pubblico, può essere eventualmente iscritto nel registro tenuto dalla NAPR. La terza è la proprietà effettivamente registrata a Suo nome. Una registrazione preliminare non equivale alla proprietà e non va presentata come assicurazione contro l’insolvenza del venditore o contro una doppia vendita. Quale tutela offra nel caso concreto lo valuta un avvocato.
Il secondo nodo è l’ipoteca. Spesso il terreno o il progetto sono gravati da garanzie a favore di una banca che finanzia la costruzione. Il finanziamento bancario del progetto non equivale a una garanzia per il compratore: la banca tutela il proprio credito. Chieda all’avvocato di verificare l’ordine di priorità dei gravami e di ottenere condizioni scritte per la liberazione della singola unità al momento del trasferimento, se necessario con un documento del creditore interessato.
Sulle tariffe: la pagina delle tariffe della NAPR, consultata a ottobre 2026, indica per i servizi di registrazione pertinenti 150 GEL con esito in quattro giorni lavorativi, 270 GEL in un giorno lavorativo e 350 GEL nel giorno della domanda. Il servizio applicabile alla Sua operazione va verificato caso per caso, e tariffe relative a operazioni differenti non vanno sommate automaticamente.
Errore 4: credere che senza interessi significhi gratis
«Rate senza interessi» descrive la mancanza di un tasso esplicito, non l’assenza di un costo. Il costo di una dilazione può essere incorporato nel prezzo. Il confronto corretto riguarda due preventivi scritti per la stessa unità: uno con pagamento immediato e uno con pagamento rateizzato. Se il prezzo cambia, la differenza è la maggiorazione nominale del prezzo. Non è ancora l’intero costo economico della dilazione: a questa si aggiungono le commissioni incrementali dei bonifici, l’effetto del cambio rata per rata e il fatto che la liquidità resta a Sua disposizione più a lungo, ma deve essere pronta a ogni scadenza.
Anche sulla percentuale di anticipo non esiste una regola unica valida per tutti i progetti. Cambia secondo costruttore, fase dei lavori e unità. Conta soltanto l’offerta scritta che riceve per la Sua unità.
Il cambio è il costo che i clienti italiani sottovalutano più spesso. Il prezzo può essere espresso in dollari, il bonifico partire in euro e la banca georgiana operare in lari. Il rischio di cambio EUR/USD/GEL ricade su chi paga, salvo diversa previsione scritta. Il contratto dovrebbe indicare la valuta del prezzo, la valuta ammessa per i pagamenti e la regola di conversione: tasso di quale banca, di quale giorno, con quali commissioni. La Banca Nazionale di Georgia pubblica i tassi di cambio ufficiali del lari, ma sono un riferimento indicativo, salvo i casi previsti dalla legge: la banca che esegue la conversione applica il proprio tasso, con uno spread e commissioni che vanno verificati nel contratto e direttamente presso l’istituto prima di ogni pagamento.
| Voce (importi ipotetici, non offerte) | Pagamento immediato | Pagamento rateizzato | Osservazione |
|---|---|---|---|
| Prezzo della stessa unità | 95.000 USD | 100.000 USD | La differenza misura la maggiorazione nominale del prezzo |
| Commissioni bancarie sui bonifici | Un solo bonifico | Anticipo, 24 rate e saldo | Costo incrementale, moltiplicato per il numero di pagamenti |
| Conversione EUR/USD | Un solo tasso | Tasso diverso a ogni rata | Il costo in euro può salire o scendere |
| Traduzioni e assistenza legale | Da preventivo | Da preventivo, eventuali revisioni | Non incluse nel prezzo |
| Registrazione presso la NAPR | Tariffa del servizio applicabile | Tariffa del servizio applicabile | Verificare il servizio corretto |
| Finiture | Secondo capitolato | Secondo capitolato | Bianco, grigio o finito cambiano molto il costo reale |
| Liquidità | Versata tutta subito | Da mantenere disponibile secondo le scadenze | Disponibile più a lungo, ma vincolata al calendario fino al saldo |
Finiture e assistenza professionale vanno considerate separatamente: non sono un costo della dilazione, ma pesano sul budget complessivo.
Errore 5: ignorare il saldo finale
Prendiamo un esempio puramente ipotetico, non un’offerta corrente: prezzo 100.000 USD, anticipo 20.000 USD, 24 rate mensili da 2.000 USD, saldo finale 32.000 USD. La somma torna: 20.000 + 48.000 + 32.000 = 100.000 USD. Il cumulato versato sale così: 32.000 USD dopo 6 mesi, 44.000 USD dopo 12, 56.000 USD dopo 18 e 68.000 USD dopo l’ultima rata. A quel punto Lei dovrà ancora un saldo pari a quasi un terzo del prezzo. L’anticipo, il cumulato delle rate e il saldo finale sono tre impegni distinti, e il saldo è spesso il più pesante da sostenere in un’unica soluzione.
Traduciamo il saldo in euro, sempre con numeri ipotetici. Con una quotazione EUR/USD di 1,10 (1 euro = 1,10 dollari), 32.000 USD costano circa 29.091 EUR. Se l’euro si indebolisce del 10% e la quotazione scende a 0,99, lo stesso saldo costa circa 32.323 EUR: 3.232 EUR in più, prima di spread e commissioni. Supponiamo che Lei abbia messo da parte 18.000 EUR e contasse su un mutuo per il resto. Se il mutuo viene rifiutato, lo scoperto è di circa 11.091 EUR al cambio di partenza e di circa 14.323 EUR con il cambio peggiorato.
Dalla mia esperienza con i clienti italiani, il saldo raramente spaventa al momento della firma: spaventa ventiquattro mesi dopo. Consiglio sempre di fare la prova di sostenibilità quando l’anticipo non è ancora partito.
La prova non richiede previsioni sul futuro: basta simulare ciò che potrebbe andare storto.
- Il rifinanziamento viene rifiutato: la banca non concede il mutuo per i 32.000 USD. Da dove arriva lo scoperto calcolato sopra?
- Il reddito si riduce temporaneamente per sei mesi: 12.000 USD di rate restano sostenibili senza intaccare la riserva per il saldo?
- Il cambio diventa sfavorevole: ripeta il calcolo in euro con la Sua quotazione di partenza e con una quotazione peggiore del 10%, come semplice esercizio.
- Gli affitti attesi non arrivano: un reddito da locazione futuro non è garantito e non può essere considerato una copertura certa del saldo.
- Lei vuole uscire dall’operazione: proroga del saldo e cessione sono due cose diverse. La proroga dipende da un accordo con il costruttore. Per la cessione, il Codice civile georgiano (articoli 198–199, versione consultata a ottobre 2026) ammette in linea generale la cessione di diritti e crediti; il trasferimento degli obblighi, come il saldo ancora dovuto, o dell’intera posizione contrattuale può invece richiedere il consenso del costruttore. Norme, clausole ed eventuali consensi vanno verificati con l’avvocato prima della firma.
Se una delle simulazioni rende il saldo insostenibile, chieda per iscritto un piano alternativo e le condizioni esatte del saldo prima dell’anticipo.
Vuole capire in pochi minuti se il Suo piano rateale regge fino al saldo? Faccia il quiz di autovalutazione su olivier-georgia.it.
Una promessa verbale di «trovare una soluzione» non ha lo stesso valore di una clausola. Se non è scritta, al momento del saldo non esiste.
Errore 6: firmare clausole vaghe su ritardi e rimborsi
Le clausole sui ritardi sembrano tecniche finché tutto procede. Diventano l’unica cosa che conta quando qualcosa si ferma. Un contratto ben costruito tratta separatamente due scenari: il ritardo del costruttore e il mancato pagamento dell’acquirente. Molti testi descrivono con precisione il secondo e restano generici sul primo.
Ritardo del costruttore
Il termine di consegna deve essere determinabile: una data, non «indicativamente entro il secondo semestre». Una clausola di forza maggiore va limitata a eventi definiti, con obbligo di comunicazione scritta e durata massima della proroga. Prima di firmare, controlli questi elementi:
- data di consegna e numero massimo di proroghe ammesse;
- definizione di forza maggiore e prova richiesta al costruttore;
- penale per il ritardo, con importo, decorrenza e modalità di pagamento;
- procedura di contestazione scritta e termine concesso per rimediare;
- diritto di risoluzione dopo un ritardo determinato;
- importo da restituire, eventuali trattenute e tempi del rimborso;
- legge applicabile, lingua prevalente del testo e foro competente o arbitrato.
Se il contratto non prevede una penale, non significa che Lei non abbia alcun rimedio legale: il diritto georgiano può offrire tutele generali in caso di inadempimento. Quali siano e come si esercitino nel Suo caso lo stabilisce un avvocato georgiano indipendente.
Mancato pagamento dell’acquirente
Lo stesso rigore vale nell’altro senso. Verifichi quanti giorni di ritardo sono tollerati, quali interessi o penali scattano, dopo quanto il costruttore può risolvere e quanto trattiene delle somme versate. Una clausola che consente al costruttore di trattenere tutte le rate pagate per un singolo ritardo merita una revisione prima della firma.
Un ultimo punto, spesso confuso. Avere diritto contrattuale a un rimborso non significa recuperare effettivamente la somma: se il debitore non dispone di fondi, la clausola resta valida ma difficile da eseguire. Chieda all’avvocato di valutare anche la recuperabilità concreta, non soltanto il testo.
Errore 7: pagare senza verificare lavori e consegna
Un calendario di rate mensili scorre indipendentemente dal cantiere. Una struttura diversa lega invece alcuni pagamenti a fasi certificate: strutture completate, involucro chiuso, impianti installati. Le rate collegate all’avanzamento lavori offrono più trasparenza solo se il contratto indica chi certifica la fase, con quali prove e come si contestano. Fotografie con data, rapporti di un tecnico indipendente, verbali firmati: le prove vanno definite prima, non negoziate a ogni scadenza. Non Le consiglio sospensioni unilaterali dei pagamenti, che possono esporLa all’inadempimento; il rimedio va cercato nelle procedure previste dal contratto e con l’avvocato.
Il capitolato è il documento che preferisco leggere con calma, perché è lì che l’estetica diventa materia. Spessore e tipo dei serramenti, profilo delle soglie, pavimentazioni, sanitari, impianto elettrico, finitura delle parti comuni: tutto deve essere descritto con marca o caratteristiche verificabili, non con «materiali di alta qualità». Al momento della consegna, la superficie misurata va confrontata con quella contrattuale e il verbale di consegna deve elencare i difetti riscontrati, con termini per eliminarli.
Ha un capitolato o una bozza di contratto e vuole un primo parere su cosa chiedere al costruttore? Trova il mio contatto WhatsApp su olivier-georgia.it.
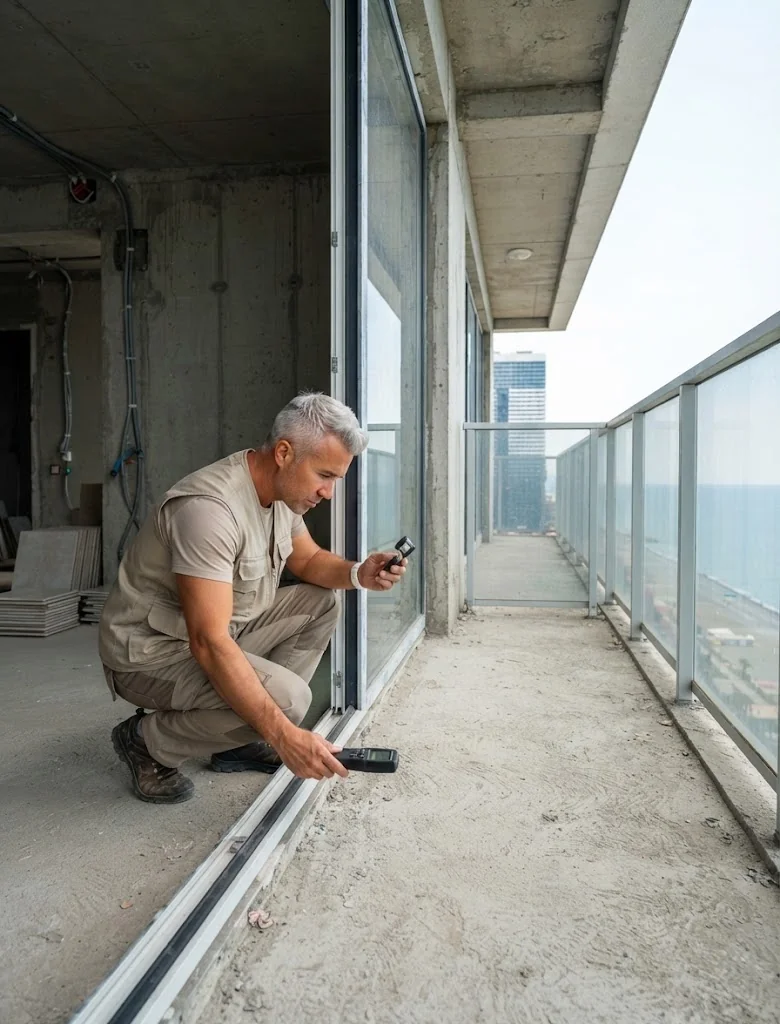
Sulla costa, a Batumi, Gonio e Kvariati, presto particolare attenzione a impermeabilizzazione di balconi e terrazze, raccordi delle soglie, sigillature dei serramenti e protezione dalla corrosione di ringhiere e parti metalliche esposte all’aria salmastra. A Tbilisi i controlli non sono meno importanti: involucro, isolamento e impianti meritano la stessa verifica tecnica. Non è una questione di località migliori o peggiori, ma di dettagli costruttivi da controllare ovunque.
Avanzamento lavori, autorizzazione all’uso dell’edificio, consegna delle chiavi e proprietà registrata sono quattro momenti diversi. Ricevere le chiavi non significa essere proprietario registrato, e un edificio completato non significa che l’uso sia stato autorizzato.
Prima del bonifico: la sequenza di controllo
Per un acquirente che vive in Italia, la distanza rende ogni passaggio più delicato. La sequenza che segue riassume i controlli degli errori precedenti in un ordine operativo:
- Incarichi un avvocato georgiano indipendente, senza rapporti con il costruttore o con chi Le propone l’unità.
- Ottenga i documenti: estratti NAPR della società e del terreno, poteri del firmatario, permesso di costruzione, progetto approvato, capitolato e bozza di contratto.
- Faccia verificare progetto e contratto: l’avvocato per gli aspetti giuridici, un tecnico per l’unità e il capitolato.
- Comprenda la traduzione: legga una traduzione affidabile in italiano e sappia quale versione linguistica prevale.
- Confermi beneficiario e coordinate bancarie con un canale indipendente, per esempio telefonando a un numero già verificato della società, mai rispondendo all’e-mail che comunica «nuove coordinate».
- Verifichi che le condizioni precedenti al pagamento siano soddisfatte: firma del contratto, documenti ricevuti, eventuali registrazioni previste.
- Esegua un bonifico tracciabile con causale che richiami contratto e unità.
- Archivi ricevute, contratto firmato, estratti e corrispondenza in una cartella ordinata.
Un pagamento richiesto sul conto di un soggetto diverso dalla controparte contrattuale richiede una base giuridica verificata dall’avvocato. Fermi l’operazione prima dell’impegno se i documenti arrivano incompleti, se Le viene chiesto di pagare prima della firma senza un testo definito, o se la pressione sui tempi sostituisce le risposte.
Domande frequenti sull’acquisto a rate in Georgia
Si può acquistare un appartamento a rate in Georgia senza mutuo?
Sì, alcuni costruttori propongono un pagamento dilazionato direttamente nel contratto di acquisto. Non si tratta automaticamente di un prestito bancario: anticipo, scadenze, saldo e conseguenze dell’inadempimento dipendono dagli accordi. Prima di impegnarsi, faccia verificare documenti e contratto da un avvocato indipendente e controlli come verrà registrato il diritto acquistato.
Quanto anticipo serve per comprare casa a rate in Georgia?
Non esiste una percentuale commerciale unica valida per tutti i progetti. Le offerte cambiano secondo costruttore, fase dei lavori, unità e profilo dell’acquirente. Chieda un preventivo scritto che distingua prenotazione, anticipo sul prezzo, rate e saldo. Un anticipo più basso non dimostra, da solo, che il progetto sia più sicuro o conveniente.
Le rate senza interessi del costruttore sono davvero senza costi?
L’assenza di interessi dichiarati non dimostra che il costo complessivo coincida con quello del pagamento immediato. Confronti due preventivi per la stessa unità, includendo eventuali maggiorazioni, commissioni e regole di cambio. Consideri separatamente finiture, assistenza professionale e registrazione. La convenienza dipende dall’intero contratto e dalla liquidità da mantenere disponibile fino al saldo.
Quando divento proprietario di un appartamento acquistato a rate?
Secondo l’articolo 183 del Codice civile georgiano, verificato a ottobre 2026, l’acquisto della proprietà immobiliare richiede una transazione scritta e la registrazione del diritto nel Registro pubblico. Anticipo e consegna delle chiavi non bastano. Il contratto deve chiarire quando e a quali condizioni avverrà la registrazione e quali tutele sono disponibili prima.
Posso recuperare l’anticipo se il costruttore ritarda?
Il recupero dipende dal contratto, dalla qualificazione del pagamento, dalle circostanze e dai rimedi applicabili secondo il diritto georgiano. Prima del versamento occorre verificare termine di consegna, proroghe, condizioni di risoluzione, trattenute e tempi di restituzione. Una clausola favorevole non garantisce che il debitore disponga dei fondi. Faccia valutare anche la concreta possibilità di recupero da un avvocato indipendente.
Che cosa succede se la banca non finanzia il saldo finale?
Il rifiuto del mutuo non elimina automaticamente l’obbligo di pagare il saldo al costruttore. Le conseguenze dipendono dalle clausole concordate: possono essere previste penali, risoluzione o trattenute. Prima dell’anticipo verifichi il fabbisogno finale e un’alternativa sostenibile. Una promessa commerciale di rifinanziamento non sostituisce una decisione della banca sulle condizioni effettive.
Avvertenza: questo articolo offre informazioni generali, aggiornate a ottobre 2026, e non costituisce consulenza legale, tecnica o finanziaria individuale. Norme, tariffe e condizioni commerciali possono cambiare e vanno verificate per la singola operazione con un avvocato georgiano indipendente, un tecnico qualificato o la banca interessata prima di firmare o pagare.
Fonti consultate a ottobre 2026: Codice civile georgiano, articoli 183, 198–199 e 421–423, versione consolidata su Matsne; legge georgiana sul Registro pubblico, su Matsne; pagina delle tariffe di registrazione della National Agency of Public Registry (NAPR); tassi di cambio ufficiali della Banca Nazionale di Georgia.
Fazit
Un acquisto a rate in Georgia può funzionare bene quando tre condizioni sono soddisfatte prima del primo bonifico: documenti verificati, costo totale sostenibile fino al saldo, clausole comprensibili su ritardi, rimborsi e registrazione. Il resto, compresa la bellezza di una facciata sul lungomare di Batumi, viene dopo.
La mia opinione, da quando vivo a Batumi, cioè da oltre cinque anni, è semplice: l’anticipo è il momento in cui Lei ha più potere negoziale. Usi quel momento per ottenere risposte scritte, non per accelerare.
Dopo il bonifico le domande restano le stesse, ma le risposte arrivano più lentamente. Per questo vale la pena farle tutte prima.